한국 금융당국이 증시 변동성에 적극 개입하지 못하는 이유는 단순한 시장 관리 문제가 아닙니다. MSCI 선진국지수 편입이라는 장기 과제가 규제 운용의 발목을 잡고 있습니다. 시장을 안정시키려는 조치가 자본시장 자율성과 예측 가능성을 훼손할 수 있기 때문입니다.
💎 과열 상품만 겨냥한 제한
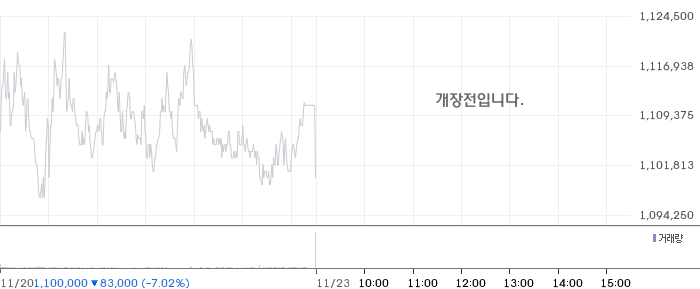
지난해부터 한국 증시는 반도체 수익성 개선과 새 정부의 자본시장 체질개선 의지가 맞물리며 상승 흐름을 이어왔습니다. 금융당국의 사실상 유일한 강한 조치는 삼성전자·SK하이닉스1,113,000원 ▼-5.92% 단일종목 레버리지 상품 규제였습니다. 해당 상품은 5월 27일 출시 후 50일 만에 이에 7월 신규 상장이 잠정 중단되고 기본예탁금은 현금 3천만원으로 높아졌습니다.
💎 미봉책이 된 신용융자 완화
금융당국은 이달 6일 증권사의 담보비율 140% 유지 의무를 내년 1월 31일까지 면제했습니다. 증권사가 담보유지비율을 5~10%포인트 낮춰 반대매매를 늦출 수 있게 한 조치입니다. 그러나 신용융자 잔고가 10월 12일 34조2천887억원에서 11월 10일까지 22.6% 줄어든 만큼, 외국인 자금 유입 같은 수급 개선 없이는 하락 압력을 근본적으로 낮추기 어렵다는 지적이 나옵니다.
💎 292억 달러의 기회와 규제 부담
한국이 MSCI 선진국지수에 편입되면 292억 달러의 패시브 자금이 유입될 수 있다는 분석이 있습니다. 하지만 MSCI는 2026년 연례 시장 분류에서 한국을 관찰대상국에 올리지 않았고, 외환시장 자유화와 투자자 등록·계좌 개설, 정보 흐름, 청산·결제, 증권 이동성 등 5개 항목에서 부정적인 평가를 내렸습니다. 공매도 전면 금지와 재개를 반복한 이력도 정책 예측 가능성을 낮추는 요인입니다. 한국 증시의 과제는 단기 방어와 장기 신뢰 사이에서 어느 한쪽을 택하는 것이 아니라, 규제 적용 기간과 해제 조건을 명확히 해 두 목표를 동시에 설계하는 데 있습니다.
대만은 선진국지수 편입을 핵심 과제로 내세우지 않아 상대적으로 규제 운용의 폭이 넓다는 평가를 받고 있습니다. 반면 한국은 공매도 제한을 강화할수록 단기 변동성은 낮출 수 있지만, 해외 투자자의 시장 접근성과 제도 신뢰에는 부담이 될 수 있습니다. 결국 MSCI 딜레마의 해법은 더 강한 통제가 아니라, 시장 참여자가 다음 정책 변화를 예측할 수 있게 만드는 일관성에 달려 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.