
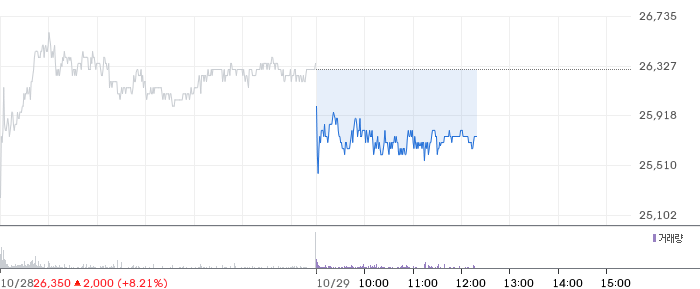
미래에셋증권26,300원 ▲+8.01%이 약 420억원 안팎을 들여 일본 산코증권 인수에 나섰습니다. 핵심은 고객 기반을 사들이는 거래가 아니라 일본 증권업에 필요한 라이선스와 자기매매 조직을 확보하는 데 있습니다. 일본 시장에 뒤늦게 문을 두드리는 대신, 영업에 필요한 열쇠부터 손에 넣는 전략입니다.
💎 고객보다 먼저 확보한 자격
1953년 설립된 산코증권은 2022년 오카산증권그룹의 완전자회사가 됐으며, 올해 5월 개인 고객을 그룹 내 다른 증권사로 넘겼습니다. 따라서 이번 인수에는 기존 고객과 영업망이 포함되지 않습니다. 대신 미래에셋증권은 주식·채권 매매와 인수 업무에 필요한 ‘제1종 금융상품거래업자’ 등록과 기존 인력을 이어받습니다.
💎 자기매매에서 리테일까지
일본 주식 자기매매 진출은 미래에셋증권에 처음입니다. 자기매매와 시장조성은 순영업수익의 절반가량을 차지하는 핵심 사업인 만큼, 일본 법인은 본업을 현지에서 시험하는 무대가 됩니다. 다만 개인 고객을 확보하려면 모바일트레이딩시스템(MTS), 고객지원, 마케팅 조직을 새로 구축해야 하며, 리테일 영업은 이르면 2027년 시작이 거론되고 있습니다.
💎 Global X Japan이 연결고리
미래에셋은 2019년 Daiwa Securities Group과 합작한 Global X Japan을 활용할 수 있습니다. Global X Japan의 순자산은 1조엔을 넘어섰고, 미래에셋은 오카산증권그룹 고객에게 Global X ETF를 판매하는 방안을 논의하고 있습니다. 오카산 플랫폼을 사용하는 지방 증권사까지 판매 채널을 넓히면, 자체 고객망이 없는 약점을 일부 보완할 수 있습니다.
💎 일본 시장의 기회와 과제
장기 저성장과 초저금리로 외국계 투자은행이 철수하던 일본은 증시 활황과 인수·합병 수요 확대를 계기로 분위기가 달라지고 있습니다. UBS는 지난 7월 일본 채권 인수 주관 업무를 4년 만에 재개했고, 프랑스 Natixis CIB도 이달 현지 자문사 인수를 발표했습니다. 그러나 라이선스만으로 안착할 수는 없습니다. 내부통제와 영업 체계를 일본 기준에 맞게 구축하는 역량이 이번 진입의 성패를 가를 핵심 요소입니다.
이번 거래는 단기적인 고객 확장보다 일본 금융시장에 발판을 마련하는 장기 진입에 가깝습니다. 미래에셋증권이 자기매매 역량과 ETF 상품 경쟁력을 연결해 현지 플랫폼으로 전환할 수 있을지가 중요한 관전 포인트입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
