美 데이터센터 중단론, 명분 약해진다

美 데이터센터 중단론, 명분 약해진다
공유하기

미국 중간선거 이후 확산된 데이터센터 건설 중단 우려가 반도체 업종의 핵심 변수로 떠올랐습니다. 그러나 데이터센터가 인공지능 패권 경쟁과 국가 경쟁력을 좌우하는 전략 자원이라는 점에서, 정치적 구호가 실제 정책 전환으로 이어질 여지는 갈수록 좁아지고 있습니다.


💎 하루 만에 커진 시장의 공포

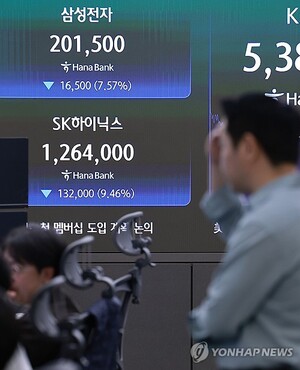
5일(현지시간) Nasdaq Composite는 5.52% 급락했습니다. NVIDIA는 9%대, Micron은 17% 안팎 하락했고, Philadelphia Semiconductor Index도 12%대 떨어졌습니다. 삼성전자는 전일 종가 기준 올해 고점 대비 47%, SK hynix는 58% 하락한 상태에서 추가 악재를 맞았습니다. 숫자만 보면 시장은 데이터센터 투자가 멈출 가능성을 상당 부분 가격에 반영하고 있습니다.
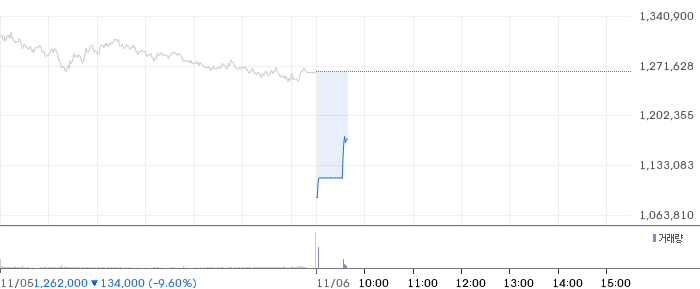
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 37.97로 약세 구간에서 하락 압력이 이어지고 있습니다.

🟡 MACD — MACD 히스토그램이 양수(+7382.29)로 전환되었지만, MACD(-40531.12)가 아직 0선 아래여서 추가 확인이 필요합니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(1,338,900원) 대비 -5.6%, 60봉선(1,590,508원) 대비 -20.5%로 중장기 하락 추세입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(1,338,900원) 부근에서 거래 중이며, 밴드 폭 28.3%로 보통 수준입니다.

🔴 Williams %R — Williams %R은 -77.64로 약세 구간에 위치하며, 매도 압력이 우세합니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 하락, 0개가 상승, 2개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 38.8%입니다.


SK하이닉스의 현재 시가총액은 923.34조 원입니다. SK하이닉스의 PER은 5.63배로 상당히 저평가된 수준입니다. Forward PER는 2.4배로, 현재 PER(5.63배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 0.13로, 성장성 대비 매우 저평가된 상태입니다. PBR 3.43배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 224,313원을 기록하고 있습니다.

배당수익률은 0.24%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. SK하이닉스는 52주 범위(501,000원~3,002,000원)에서 중상위권에 위치합니다. 최고가에서 58.0% 조정을 받은 자리입니다. 평균 거래량은 3.6M주입니다.

39명의 애널리스트 평균 의견은 ‘강력 매수'(1.3/5.0)입니다. 증권가가 제시한 평균 목표가는 3,157,409원로 현재가와 +149.8% 차이가 납니다. 최저 1,575,000원에서 최고 4,700,000원까지 제시됐습니다. 다음 실적발표 예정일은 2027-01-27입니다.

SK하이닉스는 순이익률 70.3%로 높은 수익성, ROE 92.5%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 327.9%로 고성장세를 이어가고 있습니다. 부채비율 5.1%로 재무 건전성이 매우 양호합니다.

베타 2.47로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (iM증권, 하나증권, 교보증권, 유안타증권)
 네이버 리포트 보기 →

📄 최근 iM증권 리포트: “HBM 하나로 시가총액 설명”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💎 데이터센터는 전략 자원

한국투자증권은 민주당 역시 미국의 국가 경쟁력을 고려할 수밖에 없다는 점에 주목했습니다. 현재 산업 구조에서 데이터센터는 단순한 건설 프로젝트가 아니라 AI 경쟁을 지탱하는 기반 시설입니다. 미국이 데이터센터 확장을 스스로 제한하면 중국의 추격을 용인하는 결과가 될 수 있어, 주정부의 건설 중단 명분은 정책 현실과 충돌할 가능성이 큽니다.

“민주당도 미국이다”
정치적 고려보다 국가 경쟁력을 훼손하는 정책으로 연결될 가능성은 낮다는 의미입니다.

💎 반도체주의 바닥 논리

보고서는 역사적 하단에서 확인된 PBR 1.0~1.1배 수준이 가까워졌다고 진단했습니다. 다만 자사주와 배당 정책, 높아진 이익 모멘텀을 감안하면 이 수준을 지속적으로 밑도는 상황을 전제로 하기는 어렵다고 설명했습니다. PBR 1.1배 기준 삼성전자 17만5천원, SK hynix 100만원은 강한 지지선으로 제시됐습니다.

핵심은 공포가 실물 투자 축소로 이어지는지, 아니면 대표 AI 기업들의 대응과 정책 조정으로 진정되는지입니다. 데이터센터는 AI 산업의 심장과 같아서, 미국이 단기적인 지역 반발과 장기적인 국가 경쟁력 사이에서 어떤 선택을 하는지가 반도체 시장의 방향을 가를 변수입니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기