코스피 8% 급락, 반도체는 왜?

코스피 8% 급락, 반도체는 왜?
공유하기

코스피가 장 초반 8% 이상 급락하며 서킷브레이커가 발동됐습니다. 지수는 5,000선 아래로 밀렸지만, 고태봉 iM증권 리서치센터장은 이번 하락을 산업의 붕괴가 아닌 “과도한 심리적 위축”으로 진단했습니다. 시장을 덮친 것은 실적 악화보다 외국인 자금의 급격한 회수와 미국 정국 변화에 대한 불안이라는 설명입니다.


고 센터장은 글로벌 펀드가 미국 외 이머징 시장에서 자금을 빼 유동성을 확보하려는 흐름이 나타났다고 설명했습니다. 특히 미국 증시에서 빅테크 주가가 상대적으로 버틴 가운데 반도체 섹터의 낙폭이 컸다는 점은, 데이터센터 규제 우려가 반도체 산업으로 집중된 결과로 해석됩니다. 이미 건설과 투자가 진행 중인 AI 데이터센터 프로젝트는 규제 이슈의 직접 영향에서 벗어나 있고, 국내 반도체 기업의 장기 공급 계약도 파기되지 않았다는 점이 핵심입니다.

💎 밸류에이션이 말하는 시장의 위치
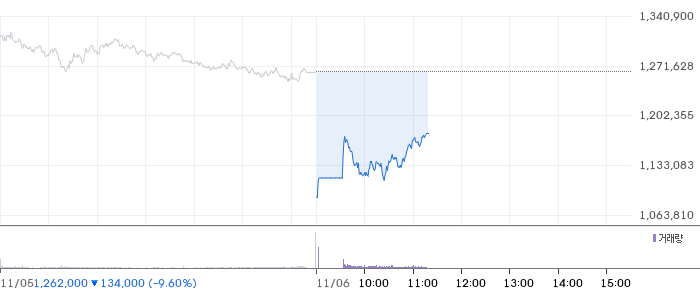
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 34.83로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-50415.41)가 시그널선(-43901.89) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(1,349,050원) 대비 -14.0%, 60봉선(1,581,517원) 대비 -26.7%로 중장기 하락 추세입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 4.4% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -100로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 하락, 2개가 상승, 0개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 38.8%입니다.


SK하이닉스의 현재 시가총액은 819.61조 원입니다. SK하이닉스의 PER은 5.00배로 상당히 저평가된 수준입니다. Forward PER는 2.2배로, 현재 PER(5.00배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 0.12로, 성장성 대비 매우 저평가된 상태입니다. PBR 3.04배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 224,313원을 기록하고 있습니다.

배당수익률은 0.27%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. SK하이닉스는 52주 범위(501,000원~3,002,000원)에서 중상위권에 위치합니다. 최고가에서 58.0% 조정을 받은 자리입니다. 당일 거래량 802K주는 평균(3.6M) 대비 절반 이하로, 관망세가 짙습니다.

39명의 애널리스트 평균 의견은 ‘강력 매수'(1.3/5.0)입니다. 증권가가 제시한 평균 목표가는 3,157,409원로 현재가와 +172.2% 차이가 납니다. 최저 1,575,000원에서 최고 4,700,000원까지 제시됐습니다. 다음 실적발표 예정일은 2027-01-27입니다.

SK하이닉스는 순이익률 70.3%로 높은 수익성, ROE 92.5%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 327.9%로 고성장세를 이어가고 있습니다. 부채비율 5.1%로 재무 건전성이 매우 양호합니다.

베타 2.47로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (iM증권, 하나증권, 교보증권, 유안타증권)
 네이버 리포트 보기 →

📄 최근 iM증권 리포트: “HBM 하나로 시가총액 설명”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

삼성전자와 SK하이닉스1,161,000원 ▼-8.15%의 12개월 선행 PBR은 전일 기준 각각 1.21배와 1.23배까지 낮아졌습니다. 두 종목은 지난 7월 말 고점 대비 40~50% 하락해 과거 다운사이클 저점과 비슷한 수준에 접근했습니다. 다만 AI 사이클 이전 역사적 저점 PBR은 삼성전자 0.9배, SK하이닉스 0.8배였다는 점에서, 현재 수치만으로 추가 하락 가능성이 사라졌다고 단정하기도 어렵습니다.

SK하이닉스는 이번 기사에서 반도체 심리를 보여주는 대표 종목으로 언급됩니다. 원문에 제시된 수치는 산업 전반의 밸류에이션과 과거 구간을 설명하는 자료이며, 현재 주가나 실적 지표를 직접 제시하지는 않습니다. 따라서 이번 급락은 계약과 수요의 실제 변화가 확인되기 전까지는, 펀더멘털보다 유동성과 심리가 가격을 움직이는 국면인지 점검해야 합니다.

💎 투자 시사점

이번 장세의 핵심 변수는 AI 데이터센터 규제의 실제 범위, 외국인 자금 흐름, 장기 공급 계약의 유지 여부입니다. 산업의 밸류체인이 유지된다면 급락은 심리적 조정으로 남을 수 있지만, 투자 지연이 계약 취소와 수요 둔화로 이어질 경우 해석은 달라집니다. 결국 지금 필요한 것은 공포에 휩쓸린 단정이 아니라, 시장의 불안이 실제 사업 지표로 번지고 있는지 확인하는 일입니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기