美 데이터센터 규제, 이차전지 기회

美 데이터센터 규제, 이차전지 기회
공유하기

미국 데이터센터 규제가 이차전지 산업의 발목을 잡는 변수가 아니라, 전력 인프라와 에너지저장장치(ESS) 수요를 키우는 촉매가 될 수 있다는 분석이 나왔습니다. iM증권은 이차전지 업종 투자의견을 ‘중립’에서 ‘비중확대’로 조정하고, 최선호주로 삼성SDI를 제시했습니다.


💡 규제의 초점은 전력과 용수입니다

정원석 iM증권 연구원은 사업자가 전력·용수·환경 부담을 책임지는 방향으로 정책이 강화될 수 있다고 설명했습니다. 가스터빈 공급 제약과 운영 비용을 고려하면 가스발전과 ‘태양광+ESS’를 함께 구축하는 방식이 확대될 가능성이 있다는 의미입니다. 데이터센터는 전력을 많이 소비하지만, 전력 공급 방식이 다변화되면 ESS가 전력망의 완충 장치 역할을 맡게 됩니다.
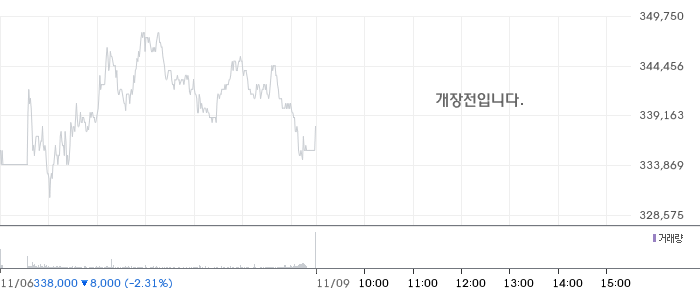
📊 LG에너지솔루션 차트

LG에너지솔루션 일봉 차트

📊 LG에너지솔루션 (373220) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 38.17로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-13185.53)가 시그널선(-10338.51) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(363,875원) 대비 -7.2%, 60봉선(372,750원) 대비 -9.5%입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(363,875원) 부근에서 거래 중이며, 밴드 폭 25.2%로 보통 수준입니다.

🔴 Williams %R — Williams %R은 -71.25로 약세 구간에 위치하며, 매도 압력이 우세합니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 하락, 0개가 상승, 2개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 LG에너지솔루션 펀더멘탈 정보

💰 LG에너지솔루션 (373220) 펀더멘탈 분석

LG에너지솔루션는 Industrials 섹터의 Electrical Equipment & Parts 업종에 속합니다. LG에너지솔루션의 주요 소유구조는 내부자 보유 79.7%, 기관 보유 13.1%입니다.


LG에너지솔루션의 현재 시가총액은 78.97조 원입니다. Forward PER은 47.2배로 시장의 향후 실적 전망을 반영하고 있습니다. PEG 비율 7.45로, 현재 성장률 대비 높은 프리미엄이 형성되어 있습니다.

PBR 3.53배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 -7,193원을 기록하고 있습니다. 최근 1년 주가 밴드(290,500원~506,000원)에서 LG에너지솔루션는 중간 아래에 자리합니다. 52주 최고가 대비로는 33.2% 낮은 수준입니다.

평균 거래량은 379K주입니다. 증권가 30곳의 투자의견을 모으면 ‘매수'(1.7/5.0)로 요약됩니다. 목표가 컨센서스는 483,223원(현재가 대비 +43.2%)입니다. 목표가 범위는 290,000원~620,000원입니다.

다음 실적발표 예정일은 2027-01-28입니다. LG에너지솔루션는 순이익률 -6.7%로 적자 상태, ROE -5.2%을 보이고 있습니다. 매출 성장률 28.3%로 안정적인 성장을 보이고 있습니다.

부채비율은 96.3%로 적정 수준입니다. 베타 0.98로 시장과 비슷한 변동성을 보이고 있습니다.

가격 조정이 상당히 진행된 구간이나, 추가 하락 가능성도 배제할 수 없어 실적 확인 후 단계적 접근이 필요합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (키움증권, 대신증권, DS투자증권, 하나증권)
 네이버 리포트 보기 →

📄 최근 키움증권 리포트: “견조한 ESS 수요, 수익성 확보가 핵심”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📊 직접 수요보다 큰 유틸리티 시장

지난해 전 세계 ESS 출하량은 약 663GWh였으며, 데이터센터에 직접 공급된 물량은 약 13GWh로 2% 수준이었습니다. 북미에서는 그 비중이 약 6%로 추정됩니다. 데이터센터 발주가 기존 예상보다 20~30% 낮아져도, 유틸리티용 ESS의 연평균 성장률이 기존 가정보다 약 2%포인트 높아지면 전체 수요는 당초 수준을 유지할 수 있다는 분석입니다.

🔋 국내 업체의 점유율 상승

3분기 북미 ESS 출하량은 약 46GWh로 전년 동기 대비 약 54% 증가했습니다. 삼성SDI와 LG에너지솔루션337,500원 ▼-2.46%의 북미 합산 점유율도 지난해 약 13%에서 약 21%로 상승했습니다. iM증권은 2026~2030년 국내 업체의 ESS 출하 성장률이 연평균 약 50%에 달할 것으로 제시했으며, 미국 생산능력과 비PFE 공급망을 확보한 기업이 정책 변화에 대응하기 유리하다고 평가했습니다.

⚖️ 밸류에이션과 수급의 차이

2028년 예상 실적 기준 주가수익비율(P/E)은 삼성SDI 18.8배, LG에너지솔루션 27.6배입니다. iM증권은 상대적인 밸류에이션과 단기 수급 여건에서 삼성SDI가 유리하다고 판단했습니다. 반면 LG화학의 약 2조5천억원 규모 지분 추가 유동화는 LG에너지솔루션 주가에 단기 부담으로 작용할 수 있습니다. 핵심은 데이터센터 하나의 발주 규모가 아니라, 전력망 전체가 ESS를 얼마나 빠르게 필요로 하느냐에 달려 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기