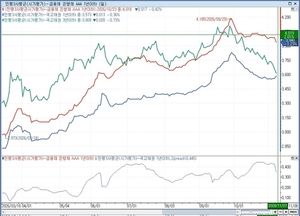
통상 연말이면 기관들의 북클로징으로 채권 수급이 꼬이기 쉽지만, 올해 크레디트 시장은 계절적 약세 흐름과 다른 방향으로 움직이고 있습니다. 국고채 금리가 빠르게 내려오면서 은행채와 공사채 등 크레디트물의 상대적인 금리 매력이 다시 부각되고 있기 때문입니다.
전 거래일인 6일 국고채 3년물 민평금리는 전장보다 4.5bp 하락한 3.615%를 기록했습니다. 지난 9월 28일 4.111%까지 올랐던 금리가 이후 하락세를 이어간 결과입니다. 특히 국고채 1년물 금리는 3.590%로, 3년물과의 차이가 2.5bp까지 좁혀졌습니다. 이 격차가 해당 수준으로 축소된 것은 지난해 5월 이후 처음입니다.
💎 단기 채권의 금리 매력 부각
단기 구간의 금리 차가 줄어들면서 만기 1년 안팎의 크레디트물에 자금이 유입되는 분위기가 나타나고 있습니다. 1년물 기준 은행채와 국고채의 금리 차도 3.5bp 수준으로 축소됐으며, 지난달 22일 4.49bp까지 벌어졌던 것과 비교하면 스프레드가 빠르게 좁혀졌습니다. 다만 연말이라는 시기적 특성상 초단기 구간까지 강세가 확산될지는 아직 확인이 필요합니다.
💎 발행 부담은 점차 완화
공급 측면에서도 부담이 완화되는 모습입니다. 지난주 은행채는 7조2천억원 순발행됐고, 10월 마지막 주에도 10조7천199억원이 순발행됐습니다. 공사채는 10월 말 2조450억원, 지난주 1조8천361억원 순발행을 기록했습니다. 발행 규모 자체는 크지만, 주요 기관의 연내 조달이 막바지에 접어들면서 남은 물량을 소화할 여건은 이전보다 나아지고 있습니다.
💎 강세의 조건과 위험 요인
국고채 강세가 이어지고 연말 기관 자금이 유입되면 크레디트물의 스프레드 축소와 가격 상승이 동시에 나타날 수 있습니다. 반면 국고채 금리 하락이 멈추거나 은행채·공사채 발행이 다시 집중되면 수급 부담이 재부각될 수 있습니다. 이번 흐름의 핵심은 단순한 금리 하락이 아니라, 국고채 강세와 발행 마무리가 맞물리며 크레디트 시장의 대기 심리를 실제 자금 이동으로 바꾸고 있다는 점입니다. 참고 자료는 연합인포맥스 종합화면과 발행만기통계입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.