부유식 데이터센터, 조선 3사 새 기회

부유식 데이터센터, 조선 3사 새 기회
공유하기

육상 데이터센터의 약점으로 꼽히던 토지·전력·수자원 확보 문제가 커지면서 바다 위에 데이터센터를 구축하는 부유식 데이터센터(FDC)가 대안으로 부상하고 있습니다. 핵심은 기술 자체보다 인허가와 사업성이며, 국내 조선업계에는 상선 외 새로운 성장축이 될 수 있다는 점입니다.


💎 육상 인허가 리스크의 대안

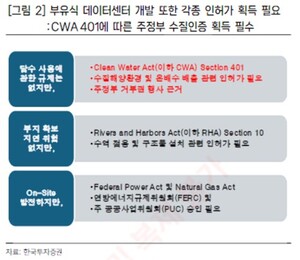
미국에서는 데이터센터 개발을 둘러싼 지역 주민과 정부의 반발이 토지, 전력, 수자원 확보 과정에서 커지고 있습니다. FDC도 수역 점용, 구조물 설치, 수질·해양환경, 전력계통 연계와 연안관리 등 네 가지 축의 절차를 거쳐야 하며, 청정수법 401조에 따른 주정부 수질인증도 필요합니다. 다만 거주민 생활과 직접 맞물린 육상 사업보다 조정 가능한 요소가 많다는 분석입니다.
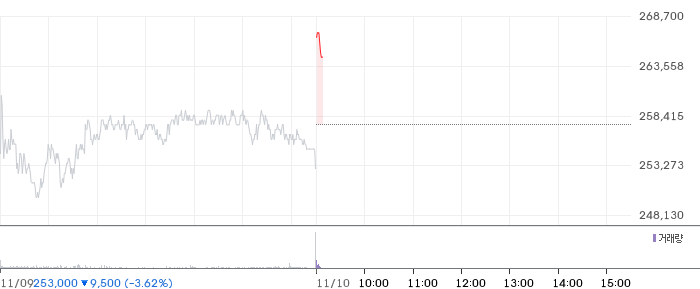
📊 HD현대중공업 차트

HD현대중공업 일봉 차트

📊 HD현대중공업 (329180) 기술적 분석 — 4시간봉(4H) 기준

🟢 RSI — RSI(14)는 28.09로 과매도 구간입니다. 기술적 반등 가능성이 높아지고 있습니다.

🟡 MACD — MACD 히스토그램이 양수(+1698.80)로 전환되었지만, MACD(-24907.79)가 아직 0선 아래여서 추가 확인이 필요합니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(284,688원) 대비 -9.5%, 60봉선(372,938원) 대비 -31.0%로 중장기 하락 추세입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 8.8% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -82.61로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 상승, 1개가 하락, 1개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 HD현대중공업 펀더멘탈 정보

💰 HD현대중공업 (329180) 펀더멘탈 분석

HD현대중공업는 Industrials 섹터의 Aerospace & Defense 업종에 속합니다. HD현대중공업의 주요 소유구조는 내부자 보유 69.3%, 기관 보유 17.9%입니다.


HD현대중공업의 현재 시가총액은 27.03조 원입니다. HD현대중공업의 PER은 10.05배로 합리적인 밸류에이션을 보이고 있습니다. Forward PER는 7.7배로, 현재 PER(10.05배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PBR 2.56배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 25,631원을 기록하고 있습니다. 배당수익률은 2.20%로 소폭의 배당을 제공하고 있습니다.

HD현대중공업는 52주 범위(242,500원~768,000원)에서 하위 6% 구간으로 저점 근처입니다. 평균 거래량은 292K주입니다. 이 종목을 다루는 애널리스트 22명의 컨센서스는 ‘매수'(1.5/5.0)입니다.

목표가 컨센서스는 621,227원(현재가 대비 +141.3%)입니다. 목표가 범위는 295,000원~1,000,000원입니다. 다음 실적발표 예정일은 2027-01-28입니다. HD현대중공업는 순이익률 11.5%로 양호한 수익성, ROE 30.1%로 우수한 자본 효율성을 보이고 있습니다.

매출 성장률 52.7%로 고성장세를 이어가고 있습니다. 부채비율 5.3%로 재무 건전성이 매우 양호합니다. 베타 1.22로 시장 변동에 다소 민감한 편입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (DS투자증권, 대신증권, 미래에셋증권, SK증권)
 네이버 리포트 보기 →

📄 최근 DS투자증권 리포트: “예상대로 부진한 실적. 수주 및 모멘텀은 순항 중”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💎 Project Zeus가 여는 상업화 문

시장 개화의 핵심 일정으로는 삼성중공업과 미국 개발사 Mousterian의 Project Zeus 본계약이 거론됩니다. 전체 사업은 500MW 규모이며, 이 중 100MW가 FDC로 구축됩니다. 삼성중공업은 미국 ABS 인증을 받은 50MW급 FDC 2기로 참여하고 있으며, 본계약 시점은 2026년 말에서 2027년 초로 예정돼 있습니다. 계약이 성사되면 관련 인허가가 실제 사업 단계에서 작동한다는 신호가 될 수 있습니다.

💎 조선 3사의 경쟁 구도

삼성중공업은 50MW, 한화오션은 60MW, HD현대중공업257,500원 ▼-1.90%은 100MW급 발전선(BMPP) 패키지를 준비하고 있으며, 모두 선급 인증을 통해 상업화 기반을 확보했습니다. HD현대중공업은 대출력 중속 발전엔진 생산 능력을 발전선 EPC와 결합할 수 있어 추가 사업 확대 여지가 거론됩니다. 다만 실제 성장으로 이어지려면 Project Zeus 본계약 체결과 하이퍼스케일러의 후속 발주가 확인돼야 합니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기