증권사 과징금 1.4조, 실적 부담

증권사 과징금 1.4조, 실적 부담
공유하기

국고채 입찰 담합에 가담한 증권사 10곳에 총 1조3천756억원의 과징금이 부과됐습니다. 과징금이 확정되면 증권사들은 회계기준에 따라 관련 비용과 충당부채를 반영해야 하며, 올해 4분기 실적에 일회성 비용으로 들어갈 경우 연간 순이익에도 직접적인 부담이 될 수 있습니다.


💎 대형사도 피하기 어려운 비용 압박

증권사별 과징금은 KB증권이 3천321억원으로 가장 많았고, NH투자증권22,100원 ▼-3.28% 2천427억원, 미래에셋증권 2천148억원, 신한투자증권 1천473억원, 대신증권 1천200억원, 삼성증권 1천188억원 순으로 집계됐습니다. 자기자본과 연간 순이익이 큰 대형사는 비용을 흡수할 여력이 상대적으로 크지만, 순이익에서 과징금이 차지하는 비중이 높을수록 실적 변동성은 커질 수밖에 없습니다.
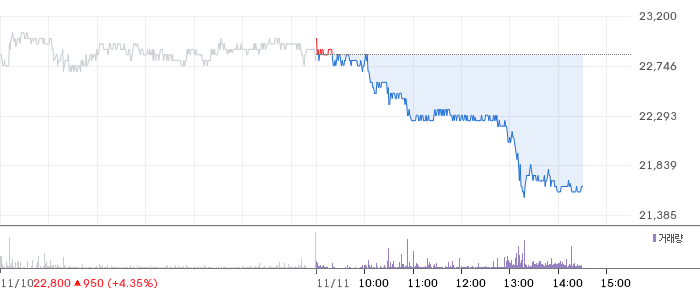
NH투자증권 일봉 차트

📊 NH투자증권 (005940) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 45.5로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🔴 MACD — MACD(-446.26)가 시그널선(-413.20) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(23,311원) 대비 -1.5%, 60봉선(24,721원) 대비 -7.2%로 중장기 하락 추세입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(23,311원) 부근에서 거래 중이며, 밴드 폭 12.0%로 보통 수준입니다.

🟡 Williams %R — Williams %R은 -54.1로 중립 구간에서 방향을 탐색 중입니다.

📋 종합: 기술적 분석 5개 요소 중 2개가 하락, 0개가 상승, 3개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 NH투자증권 펀더멘탈 정보

💰 NH투자증권 (005940) 펀더멘탈 분석

NH투자증권는 Financial Services 섹터의 Capital Markets 업종에 속합니다. NH투자증권의 주요 소유구조는 내부자 보유 64.3%, 기관 보유 21.3%입니다.


NH투자증권의 현재 시가총액은 7.99조 원입니다. NH투자증권의 PER은 5.26배로 상당히 저평가된 수준입니다. Forward PER은 5.9배로, 현재 PER(5.26배)과 비슷한 수준으로 급격한 실적 변화는 예상되지 않는 상황입니다.

PBR 0.77배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다. 주당순이익(EPS)은 4,119원을 기록하고 있습니다. 배당수익률 6.01%는 시장 평균을 크게 상회하는 고배당 종목으로, 인컴 투자자에게 매력적인 수준입니다.

NH투자증권는 52주 범위(20,150원~44,350원)에서 중하위권에 머물고 있습니다. 최고가에서 48.6% 조정을 받은 자리입니다. 당일 거래량 220K주는 평균(451K) 대비 절반 이하로, 관망세가 짙습니다. 이 종목을 다루는 애널리스트 13명의 컨센서스는 ‘매수'(1.6/5.0)입니다.

증권가가 제시한 평균 목표가는 37,315원로 현재가와 +68.8% 차이가 납니다. 최저 29,000원에서 최고 45,000원까지 제시됐습니다. NH투자증권는 최근 2026-10-26에 실적을 발표한 바 있습니다. NH투자증권는 순이익률 5.8%로 소폭 흑자, ROE 16.1%로 양호한 자본 효율을 보이고 있습니다.

매출 성장률 298.9%로 고성장세를 이어가고 있습니다. 부채비율이 440.6%로 높은 수준이며, 금리 환경 변화에 따른 재무 리스크에 주의가 필요합니다. 베타 0.82로 시장과 비슷한 변동성을 보이고 있습니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (하나증권, SK증권, 키움증권, iM증권)
 네이버 리포트 보기 →

📄 최근 하나증권 리포트: “3Q26 Re – 컨센 8% 상회”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💎 과징금보다 긴 국고채 시장의 여파

이번 제재의 핵심은 단순한 회계 비용에 그치지 않습니다. 국고채 전문딜러(PD)는 경쟁입찰 참여와 함께 유통시장에서 매도·매수 호가를 제시하는 시장조성 역할도 맡고 있습니다. 법적 위험과 비용 부담이 커지면 증권사들이 국고채 사업의 수익성과 위험을 다시 계산하게 되고, 입찰 참여 강도와 시장 유동성에도 영향을 줄 수 있습니다.

다만 국고채는 증권사의 주요 채권 영업 기반이며 PD 지위를 유지하려면 일정 수준의 입찰과 시장조성이 필요합니다. 따라서 제재가 곧바로 경쟁 약화로 이어진다고 단정하기보다, 향후 의결서에 담길 경쟁 제한성 판단과 과징금 산정 근거를 확인해야 합니다. 입찰 경쟁이 약해질 경우 정부의 국채 조달금리와 장기적인 자금조달 비용에도 부담이 될 수 있다는 점이 이번 사안의 가장 큰 시장 변수입니다.

💎 투자 시사점

이번 제재는 증권사 실적을 볼 때 영업이익만이 아니라 일회성 충당금, 과징금의 순이익 대비 비중, 국고채 사업의 수익 구조를 함께 살펴야 한다는 점을 보여줍니다. 단기적으로는 회계 비용이 실적을 누를 수 있지만, 장기적으로는 PD 제도의 운영 방식과 시장조성 의무가 어떻게 조정되는지가 금융시장 전체의 비용 구조를 좌우할 수 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기