삼성전자, Nvidia 대안 수혜주 부상

삼성전자, Nvidia 대안 수혜주 부상
공유하기

Nvidia의 경영 불확실성이 경쟁사뿐 아니라 삼성전자212,500원 ▲+3.16%에도 기회가 될 수 있다는 분석이 나왔습니다. 핵심은 Nvidia 의존도를 낮추는 이른바 ‘Nvidia 플러스 원’ 전략입니다. AI 반도체 생태계가 한 기업 중심에서 여러 공급망으로 분산될 경우, 삼성전자의 메모리와 파운드리 사업이 연결고리 역할을 할 수 있다는 의미입니다.


💎 Nvidia 변수와 삼성전자의 위치

올스프링글로벌인베스트먼트의 게리 탄 포트폴리오 매니저는 삼성전자 주가가 상대적으로 견조한 흐름을 보이는 배경으로 투자자들이 삼성전자를 ‘Nvidia 플러스 원’ 전략의 수혜 기업으로 인식하는 점을 들었습니다. 그는 삼성전자가 Nvidia의 주요 GPU 경쟁업체들과 메모리 반도체 부문에서 긴밀한 관계를 맺고 있다고 설명했습니다.
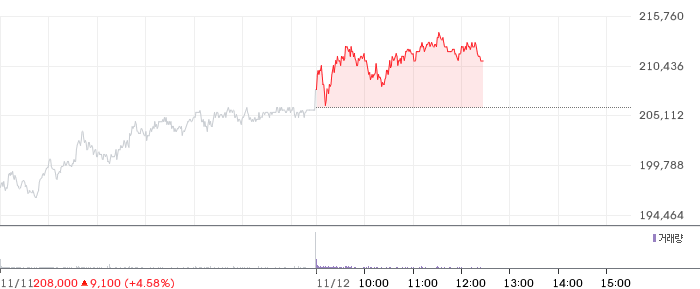
삼성전자 일봉 차트

📊 삼성전자 (005930) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 43.58로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🟡 MACD — MACD 히스토그램이 양수(+98.01)로 전환되었지만, MACD(-8910.03)가 아직 0선 아래여서 추가 확인이 필요합니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(213,805원) 대비 -3.9%, 60봉선(237,843원) 대비 -13.6%로 중장기 하락 추세입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(213,805원) 부근에서 거래 중이며, 밴드 폭 27.1%로 보통 수준입니다.

🟡 Williams %R — Williams %R은 -50.19로 중립 구간에서 방향을 탐색 중입니다.

📋 종합: 기술적 분석 5개 요소 중 1개가 하락, 0개가 상승, 4개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 삼성전자 펀더멘탈 정보

💰 삼성전자 (005930) 펀더멘탈 분석

삼성전자는 Technology 섹터의 Consumer Electronics 업종에 속합니다. 삼성전자의 주요 소유구조는 내부자 보유 9.7%, 기관 보유 46.8%입니다.


삼성전자의 현재 시가총액은 1239.41조 원입니다. 삼성전자의 PER은 9.51배로 상당히 저평가된 수준입니다. Forward PER는 2.7배로, 현재 PER(9.51배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 0.09로, 성장성 대비 매우 저평가된 상태입니다. PBR 2.46배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 22,292원을 기록하고 있습니다.

배당수익률은 0.79%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. 최근 1년 주가 밴드(93,500원~380,000원)에서 삼성전자는 중간보다 위쪽에 있습니다. 52주 최고가 대비로는 45.3% 낮은 수준입니다. 당일 거래량 7.5M주는 평균(19.2M) 대비 절반 이하로, 관망세가 짙습니다.

35명의 애널리스트 평균 의견은 ‘강력 매수'(1.3/5.0)입니다. 목표가 컨센서스는 475,629원(현재가 대비 +123.8%)입니다. 목표가 범위는 290,000원~690,000원입니다. 다음 실적발표 예정일은 2027-01-27입니다.

삼성전자는 순이익률 35.8%로 높은 수익성, ROE 41.6%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 126.8%로 고성장세를 이어가고 있습니다. 부채비율 2.8%로 재무 건전성이 매우 양호합니다.

베타 1.59로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (iM증권, 미래에셋증권, 교보증권, 하나증권)
 네이버 리포트 보기 →

📄 최근 iM증권 리포트: “STRESS TEST”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

Samsung is seen as a beneficiary of the so-called ‘Nvidia plus one’ strategy.
삼성전자는 이른바 ‘Nvidia 플러스 원’ 전략의 수혜 기업으로 여겨지고 있습니다.

실제로 원문 기준 12일 오전 11시 41분 삼성전자 주가는 전 거래일보다 3.40% 오른 21만3000원을 기록했습니다. 반면 Nvidia는 11일 시간외거래에서 정규장 종가 대비 8.61% 하락한 158.78달러를 기록했습니다. 황 CEO의 추가 불륜 보도와 이사회가 이르면 12일 해임을 결정할 수 있다는 소식이 배경으로 제시됐습니다.

💎 고객 다변화가 핵심입니다

삼성전자는 Nvidia에 HBM 등 반도체를 공급하는 동시에 AMD와 협력을 확대하고 있으며, Nvidia GPU의 경쟁 제품으로 꼽히는 TPU를 개발하는 Google과도 협력 확대 움직임을 보이고 있습니다. Nvidia의 경영진 교체 과정에서 신제품 일정이 지연되면 경쟁사들이 첨단 파운드리와 메모리 생산능력을 확보할 공간이 커질 수 있습니다.

다만 이번 논리는 Nvidia의 혼선이 실제 제품 출시 지연과 고객사 이동으로 이어진다는 조건에 기반합니다. 삼성전자의 기회는 단순한 반사이익보다 여러 AI 반도체 기업과의 공급 관계를 얼마나 안정적으로 확대하느냐에 달려 있습니다. AI 반도체 시장의 승부처가 단일 고객의 성장률에서 공급망의 다변화로 이동하고 있다는 점이 이번 사례의 핵심입니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기