삼성증권 3분기 순이익 14.1% 증가

삼성증권 3분기 순이익 14.1% 증가
공유하기

국내 증시가 조정을 받는 가운데 삼성증권71,400원 ▼-0.97%이 올해 3분기 순이익 3천528억원을 기록했습니다. 지난해 같은 기간보다 14.1% 증가한 실적이어서, 거래 환경이 위축된 상황에서도 사업 다변화의 효과가 나타났다는 점이 핵심입니다.


💎 거래대금 감소에도 이어진 수익성

삼성증권의 3분기 영업이익은 4천490억원으로 전년 동기 대비 11.7% 늘었고, 세전이익은 4천804억원으로 16.5% 증가했습니다. 다만 분기 기준으로는 조정 흐름이 뚜렷했습니다. 순이익은 역대 최대 실적을 기록했던 2분기보다 27.7% 감소했고, 영업이익도 전 분기 대비 33.6% 줄었습니다. 주식 거래대금 감소가 브로커리지 수익에 부담으로 작용한 결과입니다.
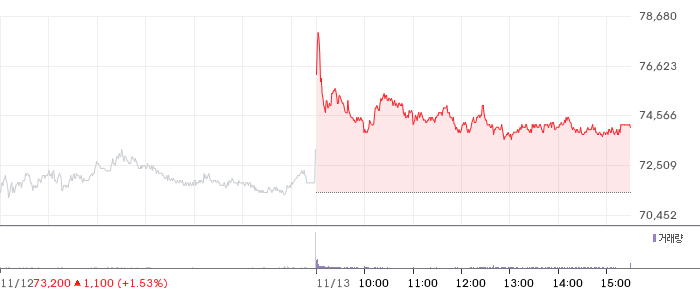
삼성증권 일봉 차트

📊 삼성증권 (016360) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 36.22로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-2506.32)가 시그널선(-1938.73) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(77,315원) 대비 -7.7%, 60봉선(82,143원) 대비 -13.1%로 중장기 하락 추세입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 12.1% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -93.39로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 하락, 2개가 상승, 0개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 삼성증권 펀더멘탈 정보

💰 삼성증권 (016360) 펀더멘탈 분석

삼성증권는 Financial Services 섹터의 Capital Markets 업종에 속합니다. 삼성증권의 주요 소유구조는 내부자 보유 0.6%, 기관 보유 62.6%입니다.


삼성증권의 현재 시가총액은 6.51조 원입니다. 삼성증권의 PER은 4.45배로 상당히 저평가된 수준입니다. Forward PER 4.3배는 현재 PER(4.45배)보다 낮아, 시장이 실적 성장을 기대하고 있음을 시사합니다.

PBR 0.75배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다. 주당순이익(EPS)은 16,386원을 기록하고 있습니다. 배당수익률 5.49%는 시장 평균을 크게 상회하는 고배당 종목으로, 인컴 투자자에게 매력적인 수준입니다.

삼성증권는 52주 범위(70,600원~172,000원)에서 하위 4% 구간으로 저점 근처입니다. 당일 거래량 393K주는 평균(332K) 수준입니다. 목표가 컨센서스는 142,267원(현재가 대비 +99.3%)입니다. 목표가 범위는 110,000원~178,000원입니다.

삼성증권는 2026-11-12 실적발표를 일주일 앞두고 있어, 실적 기대감(또는 경계감)이 주가에 반영될 가능성이 높습니다. 삼성증권는 순이익률 6.9%로 소폭 흑자, ROE 18.1%로 양호한 자본 효율을 보이고 있습니다. 매출 성장률 159.1%로 고성장세를 이어가고 있습니다.

부채비율이 421.5%로 높은 수준이며, 금리 환경 변화에 따른 재무 리스크에 주의가 필요합니다. 베타 0.93로 시장과 비슷한 변동성을 보이고 있습니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 2건의 증권사 리포트 발표 (하나증권, 유안타증권)
 네이버 리포트 보기 →

📄 최근 하나증권 리포트: “3Q26 Pre – 컨센 9% 하회 전망”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💎 자산관리 부문이 실적 방어

실적을 지탱한 축은 자산관리(WM)와 기업금융(IB)입니다. 3분기 리테일 고객자산은 578조7천억원으로 1년 전보다 47.1% 증가했으며, 1억원 이상 고액자산가 고객도 52만4천명으로 52.7% 늘었습니다. 랩어카운트 순수수료는 201억원으로 75.9% 증가했고, 펀드 판매수익은 263억원으로 6.6% 확대됐습니다.

💎 IB 성장세도 확인

IB 부문 전체 수익은 818억원이었습니다. 주식자본시장(ECM) 수익은 114억원으로 147.8% 증가했고, 인수합병(M&A) 수익은 95억원으로 120.9% 늘었습니다. 거래대금에 민감한 사업만으로는 실적 변동성이 커질 수 있지만, 고객자산과 기업금융을 함께 키우면 수익 구조의 완충력이 커집니다.

삼성증권의 이번 실적은 시장 활황 여부보다 고객자산의 규모와 금융상품 판매, 기업금융 역량이 중요해지고 있음을 보여줍니다. 다만 2분기 대비 이익이 감소한 만큼, 거래대금 회복 여부와 WM·IB 성장세가 다음 실적의 핵심 확인 지표가 될 것입니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기