
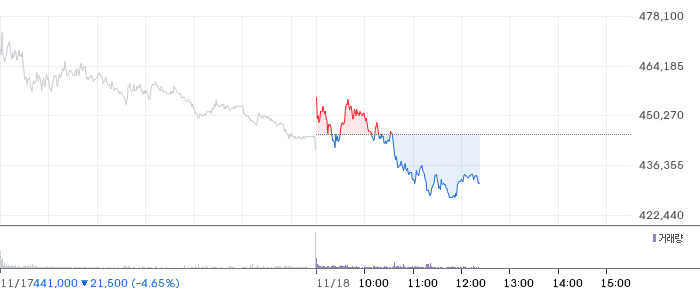
북미 에너지저장장치(ESS) 시장에 자본과 배터리 물량이 동시에 몰리고 있습니다. 올해 1~9월 북미 ESS 신규 설치량은 50.6GWh로 집계됐으며, 전년 동기보다 19.4% 증가했습니다. 여기에 삼성SDI432,500원 ▼-2.81%가 2029년부터 3년간 16GWh 규모의 LFP 배터리를 공급하기로 하면서 시장의 성장세가 단순한 설비 확대를 넘어 장기 계약으로 연결되고 있습니다.
이번 흐름에서 눈여겨볼 대목은 노르웨이 국부펀드 운용기관인 NBIM의 직접 투자입니다. NBIM은 지난 4일 북미 ESS 개발·운영 기업 아이파파워 지분 10%를 3억 달러에 인수했습니다. 세계적인 기관투자가가 ESS 기업에 직접 투자한 첫 사례라는 점에서, ESS가 배터리 제조업의 주변 시장이 아니라 독립적인 인프라 자산군으로 자리 잡고 있음을 보여주는 장면입니다.
💎 북미 설치량, 글로벌 성장률에는 못 미쳐도
글로벌 ESS 시장의 성장 속도는 북미보다 더 가파릅니다. 올해 1~9월 전 세계 ESS 신규 설치량은 279.3GWh로 전년 동기 대비 47.1% 증가했습니다. 특히 9월 한 달 글로벌 설치량은 32.9GWh를 기록하며 전년 같은 달보다 80% 늘었습니다. 북미의 19.4% 증가율만 보면 상대적으로 완만해 보이지만, 50.6GWh라는 누적 규모와 대규모 자본 유입을 함께 보면 이미 성숙 단계로 진입한 대형 시장이라는 해석이 가능합니다.
ESS는 전력 생산과 소비 사이의 시간 차이를 메우는 대형 배터리입니다. 태양광과 풍력처럼 출력 변동성이 큰 전원이 늘어날수록 전력을 저장했다가 필요한 시점에 공급하는 설비가 중요해집니다. 따라서 ESS 시장의 핵심은 배터리 출하량만이 아니라 개발사의 프로젝트 금융, 운영 역량, 전력망 연결 여부까지 포함한 장기 사업 구조에 있습니다.
💎 삼성SDI의 16GWh 계약이 의미하는 것
삼성SDI는 지난 16일 미국 ESS 개발사 주피터파워와 16GWh 규모의 ESS용 LFP 배터리 공급 계약을 체결했습니다. 공급 기간은 2029년부터 3년간입니다. LFP는 리튬인산철 배터리로, 에너지 밀도보다 비용 경쟁력과 안정성을 중시하는 ESS 용도에 적합한 화학 체계로 평가됩니다. 다만 계약 물량이 실제 매출과 수익성으로 이어지려면 생산 일정, 프로젝트 진행, 원재료 비용, 현지 공급망 조건을 함께 확인해야 합니다.
하나증권은 ESS 개발사가 2029년 이후 물량까지 미리 확보한 점을 북미 ESS 중장기 수요의 가시성을 보여주는 신호로 분석했습니다. 여기서 중요한 것은 계약 기간의 길이입니다. 단기 판매 계약은 시장 상황에 따라 물량이 흔들릴 수 있지만, 3년 단위 공급 계약은 배터리 기업의 생산 계획과 개발사의 프로젝트 계획을 서로 묶어주는 역할을 합니다.
💎 비중국산 배터리 수요가 만드는 기회
북미에서는 비중국산 배터리에 대한 수요도 높아지고 있습니다. 이 흐름은 현지 생산거점을 확보한 국내 셀 메이커에 기회가 될 수 있습니다. 원문에서 관련 기업으로 언급된 LG에너지솔루션과 삼성SDI는 북미 생산 기반과 글로벌 배터리 공급 경험을 바탕으로 ESS 프로젝트 수주 경쟁에 참여하고 있습니다.
다만 시장 확대가 곧바로 높은 이익을 보장하는 것은 아닙니다. ESS 배터리는 전기차 배터리와 다른 제품 사양과 가격 구조를 요구하며, 대규모 계약에서는 납품 시점과 원재료 가격 변동이 실적에 영향을 줄 수 있습니다. 또한 설치량 증가율만으로 기업별 경쟁력을 판단하기보다는 계약의 단가, 생산 가동률, 현지 조달 조건을 함께 살펴야 합니다.
💎 투자자가 확인할 세 가지 지표
ESS 산업을 바라볼 때는 첫째 신규 설치량이 실제 프로젝트 착공으로 이어지는지, 둘째 장기 공급 계약이 매출 인식으로 연결되는지, 셋째 현지 생산기지의 가동 효율이 개선되는지를 확인할 필요가 있습니다. 삼성SDI의 16GWh 계약과 NBIM의 3억 달러 투자는 시장의 방향성을 보여주는 자료이지만, 개별 기업의 실적은 계약 규모보다 수익성 있는 실행 여부에 달려 있습니다.
결국 북미 ESS 시장은 자본이 프로젝트를 만들고, 장기 계약이 배터리 공급망을 고정하는 단계로 이동하고 있습니다. 국내 배터리 기업에는 새로운 성장 공간이 열리고 있지만, 시장의 진짜 승부처는 물량 확보 이후입니다. 북미 ESS 확대가 국내 셀 메이커의 외형 성장뿐 아니라 안정적인 이익 구조까지 만들어낼 수 있을지 지켜볼 필요가 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
