한국 증시 경쟁력 홍보 위한 코리아 프리미엄 위크 28일 개막

한국 증시 경쟁력 홍보 위한 코리아 프리미엄 위크 28일 개막
공유하기

한국 금융당국과 한국거래소가 국내 증시의 글로벌 경쟁력을 알리기 위해 대규모 통합 IR(기업설명회)을 개최합니다. 이번 행사는 42개 기관과 55개 상장사가 참여하는 국내 최대 규모로, 일본과 대만 등 주요 아시아 국가들이 이미 통합 IR을 통해 글로벌 투자자 유치를 강화하는 가운데, 우리나라 역시 정례화된 소통 채널 구축을 목표로 하고 있습니다.


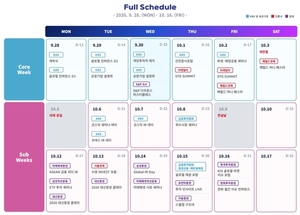
행사는 3주간에 걸쳐 핵심 주간(Core Week)과 후속 주간(Sub Weeks)으로 나뉘어 진행됩니다. 개막식은 28일 열리며, 일본 금융청장, 골드만삭스 아태지역 대표, 블랙록 글로벌 파트너스 대표 등 글로벌 금융계 인사들이 참석합니다. 이후 29일에는 삼성전자와 SK하이닉스1,721,500원 ▼-4.99%, 신한금융지주 등 국내 대표 상장사가 해외 투자자와 1대 1 미팅, 기업 IR을 진행하며, 국내외 연기금과 헤지펀드들이 참여하는 라운드테이블도 마련됩니다.

개인투자자 대상 프로그램도 30일에 배치되어 있으며, 시장 전문가의 자산관리 세미나와 상장사 IR, 금융상품 홍보 부스 등이 운영됩니다. 후속 주간인 2주 차에는 코스닥과 코넥스 시장에 초점을 맞춰 성장 기업 IR과 벤처 회수시장 활성화 방안이 논의되며, 3주 차에는 민간 금융권이 주도하는 투자자 IR과 시장 전망 세미나가 예정되어 있습니다. 특히 15일에는 금융투자협회, 한국증권금융, 한국예탁결제원이 공동으로 글로벌 채권 포럼을 열어 내년 금리 전망과 외국인 국채 거래 동향을 다룰 예정입니다.
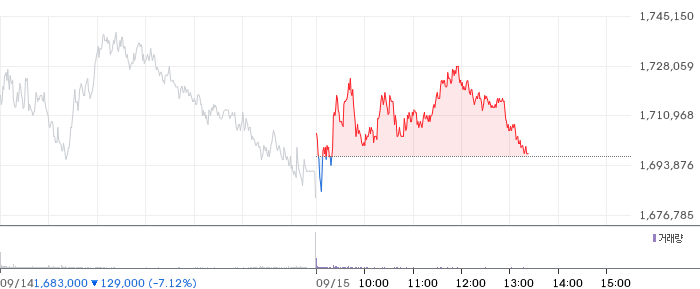
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 46.86로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🟡 MACD — MACD(24634.55)는 0선 위이나 히스토그램이 음수(-9722.80)로 전환되어 상승 모멘텀이 약화되고 있습니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(1,726,875원) 대비 -1.7%, 60봉선(1,632,667원) 대비 +3.9%입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(1,726,875원) 부근에서 거래 중이며, 밴드 폭 21.7%로 보통 수준입니다.

🟡 Williams %R — Williams %R은 -58.13로 중립 구간에서 방향을 탐색 중입니다.

📋 종합: 기술적 분석 5개 요소 중 상승 0개, 하락 0개, 중립 5개로 혼조세입니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 현재 시가총액은 1254.26조 원입니다. SK하이닉스의 PER은 7.65배로 상당히 저평가된 수준입니다.

Forward PER는 3.7배로, 현재 PER(7.65배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다. PEG 비율 0.19로, 성장성 대비 매우 저평가된 상태입니다. PBR 4.64배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다.

주당순이익(EPS)은 224,313원을 기록하고 있습니다. 배당수익률은 0.18%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. SK하이닉스는 52주 범위(330,000원~3,002,000원)에서 상위 10% 구간에 위치하며 고점 영역입니다.

당일 거래량 1.4M주는 평균(5.3M) 대비 절반 이하로, 관망세가 짙습니다. 38명의 애널리스트 평균 의견은 ‘강력 매수'(1.3/5.0)입니다. 애널리스트 평균 목표가는 3,197,604원(현재가 대비 +85.7%)입니다. 목표가 범위는 1,535,000원~5,300,000원입니다.

다음 실적발표 예정일은 2026-10-27입니다. SK하이닉스는 순이익률 85.6%로 높은 수익성, ROE 92.7%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 256.8%로 고성장세를 이어가고 있습니다.

부채비율 8.0%로 재무 건전성이 매우 양호합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 39.2%입니다. 베타 2.39로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.


SK하이닉스 주가는 52주 최고치(3,002,000원) 대비 43.9% 급락한 1,722,000원 수준에 위치해 있습니다.

38명의 애널리스트 컨센서스는 ‘강력 매수’이며, 평균 목표주가는 3,197,604원으로 현재가 대비 +85.7%의 상승 여력을 제시하고 있습니다. (목표가 범위: 1,535,000원 ~ 5,300,000원)

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (미래에셋증권, 한화투자증권, 하나증권)
 네이버 리포트 보기 →

📄 최근 미래에셋증권 리포트: “HBM 고객 다변화 본격화”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

이번 행사는 우리 증시의 경쟁력을 적극 홍보하는 동시에 글로벌 투자자와의 네트워크를 강화하는 기회로 기대되고 있습니다. 행사 세부 일정과 사전 참가 신청은 공식 홈페이지(koreaweeks.com)에서 확인할 수 있으며, 30일 행사에는 누구나 참석이 가능하고 18일까지 사전 접수를 받습니다. 업계 관계자는 이번 통합 IR이 한국 증시의 역동성을 알리고, 글로벌 시장에서의 위치를 강화하는 중요한 계기가 될 것이라고 평가하고 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기