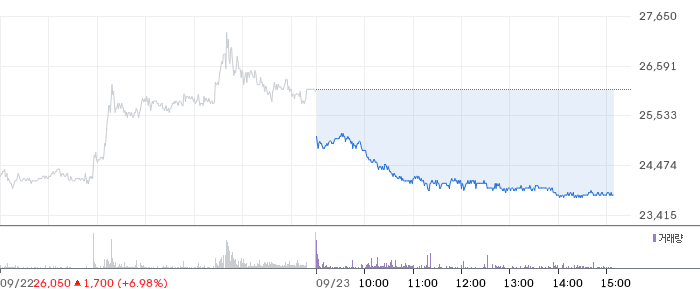
지난 23일, 웰크론한텍24,000원 ▼-8.05%(1136)이 중국법인의 올해 누적 이차전지 관련 수주액이 242억 원을 기록했다고 밝혔습니다. 이는 작년 연간 수주액 42억 원보다 약 5.8배 증가한 수치로, 중국 내 주요 리튬이온배터리 분리막 생산설비 프로젝트가 본격적으로 확대되고 있음을 보여줍니다. 이와 같은 성과는 중국 이차전지 소재 기업들이 생산 효율 향상과 에너지 절감, 자원 재활용에 집중하는 가운데, 웰크론한텍의 기술력과 사업 역량이 인정받고 있기 때문입니다.
특히, 웰크론한텍은 산업용 농축·결정 분야에서 쌓은 공정기술을 이차전지 소재 생산공정에 적극 적용하고 있습니다. 대표적인 예가 습식 분리막 제조 과정에서 발생하는 폐용액 내 메틸렌클로라이드(MC)를 증류·정제하여 고순도로 회수하는 용제회수설비입니다. MC는 습식 분리막 제조 시 오일을 제거하는 데 사용되는 유기용매로, 이 설비를 활용하면 폐용제 내 MC를 99% 이상 재활용할 수 있어 원료 사용량과 폐기물 처리 부담을 크게 줄일 수 있습니다. 이러한 기술은 생산원가 절감뿐 아니라 자원순환을 통한 환경 보호에도 기여하는 중요한 역할을 하고 있습니다.
더욱이, 웰크론한텍은 증류공정에서 발생하는 열에너지를 히트펌프로 회수·재활용하는 에너지 회수형 증류 시스템도 개발하여, 에너지 소비와 설비 운영비를 절감하는 기술을 갖추고 있습니다. 이 시스템은 관련 중국 특허 출원도 완료되어, 기술 경쟁력과 시장 확장 가능성을 동시에 보여주고 있습니다. 이러한 기술력은 중국 내 이차전지 소재 생산현장에서의 경쟁 우위를 확보하는 데 큰 역할을 할 것으로 기대됩니다.
웰크론한텍은 2016년 수산화리튬 농축·결정 설비 공급을 시작으로 이차전지 소재 분야에 본격 진출하였으며, 이후 분리막 용제회수설비와 농축·결정, 에너지 절감 설비 등을 공급하며 기술력과 프로젝트 수행 능력을 축적해 왔습니다. 중국 현지에서 수주 실적이 쌓이면서, 현재 약 140억 원 규모의 추가 프로젝트도 협의 중인 것으로 알려졌습니다. 이처럼, 중국 시장에서의 기술력과 경험이 점차 확장되면서, 웰크론한텍은 앞으로도 지속적으로 수주를 늘릴 것으로 전망됩니다.
웰크론한텍 관계자는 “중국 이차전지 소재 시장에서 축적한 공정기술과 프로젝트 수행 경험을 바탕으로 수주를 이어가고 있다”며, “농축·결정, 용제회수, 에너지 회수 기술을 더욱 고도화하여 고객사의 생산원가와 에너지 사용량을 줄이고, 이차전지 소재 생산공정에서의 사업 기회를 확대할 계획”이라고 밝혔습니다. 회사는 산업용 농축·증발·결정설비, 환경 수처리 및 폐수 재이용 설비, 종합 건설 사업 등을 영위하는 친환경 엔지니어링 기업으로, 1994년 설립 이후 친환경 플랜트 분야에서 꾸준한 성과를 내고 있습니다.
이와 같은 기술력과 시장 확대 전략은 앞으로 웰크론한텍이 글로벌 이차전지 소재 시장에서 어떤 성과를 거둘지에 대한 기대를 높이고 있습니다. 특히, 중국 내 수주 확대는 향후 글로벌 공급망 재편과 맞물려 중요한 성장 동력으로 작용할 가능성이 높아 보입니다. 다만, 기술력 확보와 시장 경쟁이 치열해지고 있어, 지속적인 연구개발과 고객사와의 신뢰 구축이 무엇보다 중요하다는 점도 함께 고려해야 하겠습니다.
이처럼 웰크론한텍은 친환경 설비와 첨단 기술을 바탕으로 이차전지 소재 생산공정을 혁신하며, 글로벌 시장에서의 경쟁력을 강화하고 있습니다. 앞으로도 관련 기술 고도화와 적극적인 프로젝트 수주 활동이 지속된다면, 국내외 친환경 및 에너지 산업의 핵심 공급자로 자리매김할 수 있을 것으로 기대됩니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.