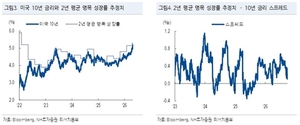
미국 10년물 국채 금리가 2007년 이후 최고치인 5.16%를 기록하며 급등하는 가운데, 전문가들은 앞으로 금리의 기술적 상단이 5.6%까지 열릴 가능성을 제시하고 있습니다. NH투자증권의 강승원 및 김민수 연구원은 최근 보고서에서 현재의 금리 급등 배경과 함께, 2년 평균 명목 성장률 추정치가 금리의 의미 있는 상단 역할을 한다고 분석했습니다.
이들은 “현재의 금리 상황에서는 10년물 금리가 명목 성장률을 웃돌 때 금융시장에 부담이 커진다”며, 연준의 2026년과 2027년 명목 성장률 전망치가 각각 5.3%임을 근거로 제시했습니다. 과거 사례를 보면, 10년물 금리가 2년 평균 명목 성장률을 일시적으로 넘어섰을 때 최대 스프레드는 35bp(1bp=0.01%)에 달한 적이 있어, 이 범위 내에서 5.30~5.60%의 상단 레인지가 가능하다는 설명입니다. 연구원들은 “금리가 5.3%를 넘어설 경우 금융시장에 상당한 스트레스가 발생할 수 있다”고 우려를 표명했습니다.
이와 함께, 최근 금리 상승의 배경으로는 글로벌 지정학적 불안과 인플레이션 우려, 그리고 구매관리자지수(PMI) 반등에 따른 내생적 물가 상승 압력을 꼽았습니다. 특히, 연준의 점도표 신뢰도 하락과 함께 ‘텀 프리미엄’이 상승하며 시장의 불확실성을 높이고 있다는 분석도 덧붙였습니다. 수급적 요인으로는 헤지펀드의 국채 노출도 급증이 금리 상승 압력을 재차 강화하는 모습입니다.
전문가들은 현재 유가와 인플레이션 부담이 진정되지 않으면 금리의 안정은 어려울 것이라며, 시장 참가자들은 이 점을 유념할 필요가 있다고 조언합니다. 앞으로 금리의 방향성에 대해선, 글로벌 경제와 지정학적 변수, 그리고 연준의 정책 전망이 모두 복합적인 영향을 미칠 것으로 보입니다. 특히, 금리 상단이 예상보다 높아질 경우 금융시장 전반에 불확실성이 커질 수 있으니 유의가 필요합니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.