[3분기 IPO 주관] 삼성증권, NH투자 제치고 1위 탈환

[3분기 IPO 주관] 삼성증권, NH투자 제치고 1위 탈환
공유하기

올해 1~3분기 기업공개(IPO) 주관 부문에서 삼성증권88,700원 ▲+0.23%이 NH투자증권을 제치고 1위에 올랐습니다. 삼성증권은 상반기까지 선두였던 NH투자증권이 3분기 실적 공백을 겪는 동안, 알짜 중형 딜들을 연달아 성사시키며 역전하는 성과를 냈습니다. 30일 발표된 ‘2026년 1~3분기 자본시장 리그테이블’에 따르면, 삼성증권은 IPO 주관금액 3,976억 원, 시장 점유율 24.38%를 기록하며 1위를 차지하였고, 총 5건의 딜을 수행하였습니다. 1분기 케이뱅크(2,386억 원)의 공동대표주관, 2분기 채비(415억 원)와 져스텍(200억 원), 3분기 인제니아테라퓨틱스(600억 원), 니어스랩(375억 원)을 단독 주관하며 975억 원의 실적을 더했습니다. 반면, NH투자증권은 3,605억 원, 점유율 22.10%로 2위를 기록했으며, 1분기 케이뱅크(2,594억 원)와 덕양에너젠(375억 원)을 주관했으며, 2분기 피스피스스튜디오(244억 원), 인벤테라(137억 원), 폴레드(130억 원), 코스모로보틱스(125억 원) 등을 도우며 1위를 유지했으나, 3분기에는 신규 딜이 전혀 없었던 점이 아쉬운 부분입니다. 3위는 KB증권이 차지했으며, 2,277억 원의 주관금액과 13.96%의 시장 점유율을 기록하였고, 상반기 채비와 스트라드비젼, 3분기에는 에이치엘지노믹스(496억 원), 레메디(248억 원), 레몬헬스케어(200억 원) 등 3건을 성공시켰습니다. 미래에셋증권은 2,063억 원, 점유율 12.65%로 4위로 집계되었으며, 1분기 덕양에너젠과 액스비스, 2분기 마키나락스와 피스피스스튜디오, 3분기 기도산업, 매드업, 빅웨이브로보틱스 등 여러 딜을 수행하며 실적을 쌓았습니다. 한국투자증권은 1,915억 원으로 가장 많은 딜 건수인 8건을 기록했고, 대신증권은 1,010억 원으로 3분기 덕산넵코어스, 네오사피엔스, 와이즈플래닛컴퍼니 등을 연달아 성공시키며 ‘1천억 클럽’ 진입에 성공하였습니다. 올해 1~3분기 누적 IPO 전체 주관금액은 1조6,312억 원으로, 1분기 케이뱅크(4,980억 원)를 시작으로 3분기에는 중소형 종목들이 다수 수임되며 하반기 실적이 다채로워졌습니다. 이는 대형 조 단위 공모가 주춤한 가운데, 중소형 딜이 활발히 이뤄지고 있음을 보여줍니다.
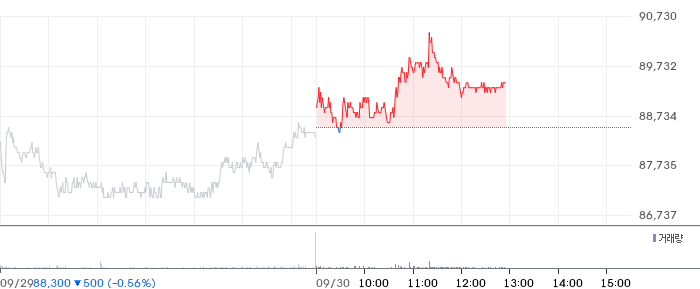

삼성증권 일봉 차트

📊 삼성증권 (016360) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 51.78로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🟢 MACD — MACD(322.09)가 시그널선(151.44) 위에서 히스토그램 양수(+170.65)를 유지하며 강한 상승 모멘텀입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(87,720원) 대비 +1.1%, 60봉선(88,609원) 대비 +0.1%입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(87,720원) 부근에서 거래 중이며, 밴드 폭 8.6%로 보통 수준입니다.

🟡 Williams %R — Williams %R은 -51.81로 중립 구간에서 방향을 탐색 중입니다.

📋 종합: 기술적 분석 5개 요소 중 1개가 상승, 0개가 하락, 4개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 삼성증권 펀더멘탈 정보

💰 삼성증권 (016360) 펀더멘탈 분석

삼성증권는 Financial Services 섹터의 Capital Markets 업종에 속합니다. 삼성증권의 주요 소유구조는 내부자 보유 0.6%, 기관 보유 63.6%입니다.


삼성증권의 현재 시가총액은 7.95조 원입니다. 삼성증권의 PER은 5.43배로 상당히 저평가된 수준입니다. Forward PER 5.4배는 현재 PER(5.43배)보다 낮아, 시장이 실적 성장을 기대하고 있음을 시사합니다.

PBR 0.92배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다. 주당순이익(EPS)은 16,386원을 기록하고 있습니다. 배당수익률 4.49%로 안정적인 배당 수입을 기대할 수 있는 수준입니다.

삼성증권는 52주 범위(70,700원~172,000원)에서 중하위권에 머물고 있습니다. 지난 1년 고점보다 48.7% 아래에 있습니다. 당일 거래량 14K주는 평균(440K) 대비 절반 이하로, 관망세가 짙습니다. 증권가 14곳의 투자의견을 모으면 ‘매수'(1.6/5.0)로 요약됩니다.

증권가가 제시한 평균 목표가는 144,500원로 현재가와 +62.9% 차이가 납니다. 최저 110,000원에서 최고 178,000원까지 제시됐습니다. 다음 실적발표 예정일은 2026-11-11입니다. 삼성증권는 순이익률 6.9%로 소폭 흑자, ROE 18.1%로 양호한 자본 효율을 보이고 있습니다.

매출 성장률 159.1%로 고성장세를 이어가고 있습니다. 부채비율이 421.5%로 높은 수준이며, 금리 환경 변화에 따른 재무 리스크에 주의가 필요합니다. 베타 0.92로 시장과 비슷한 변동성을 보이고 있습니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (유안타증권, 대신증권, 교보증권, 하나증권)
 네이버 리포트 보기 →

📄 최근 유안타증권 리포트: “코스피 장세 수혜주”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기