
중국 정부가 신규 배터리 증설 인허가를 잠정 보류하는 조치를 단행하면서 글로벌 배터리 산업에 적지 않은 변화를 예고하고 있습니다. 이번 조치는 공급 과잉 우려를 해소하기 위한 것으로, 특히 K배터리에는 잠시 숨 돌릴 기회를 제공하는 한편, 한국 배터리 업체들의 전략적 대응이 주목되고 있습니다.
중국 당국은 전기차용과 에너지 저장장치(ESS)용 배터리의 기존 생산능력에 대해 전면 조사에 나서고 있으며, 착공 전 사업의 승인과 추진을 미루고 있습니다. 홍콩 사우스차이나모닝포스트의 보도에 따르면, 신규 증설이 5월 이후 사실상 중단된 상태이며, 이는 비공식 ‘창구 지도’를 통해 전달된 조치로서, 수급 균형이 바뀌면 다시 재개될 가능성도 열려 있습니다. 이미 신고를 마치고 공사에 돌입한 프로젝트는 대상에서 제외된 것으로 알려졌으며, 1~7월 새로 계획된 증설 프로젝트의 연간 생산능력은 2608.5GWh로, 지난해 중국의 리튬배터리 생산량 1755.6GWh를 훌쩍 넘는 수준입니다.
이와 동시에, 중국 업체들의 해외 수주는 예상보다 늘어나고 있습니다. 카이신글로벌의 자료에 따르면, 올 상반기 중국의 해외 ESS 수주는 298GWh로 전년 대비 83% 증가했고, 그중 유럽이 약 120GWh로 3분의 1 이상 차지하고 있습니다. 반면, 북미 시장은 미국의 무역 장벽과 보호무역 정책으로 인해 사실상 수주가 줄어든 상태입니다. 이러한 흐름은 중국 배터리의 가격 압력을 일부 해소하는 데는 한계가 있으며, 한국 배터리 업체들이 직면한 경쟁 압력은 쉽게 사라지지 않을 것으로 보입니다.
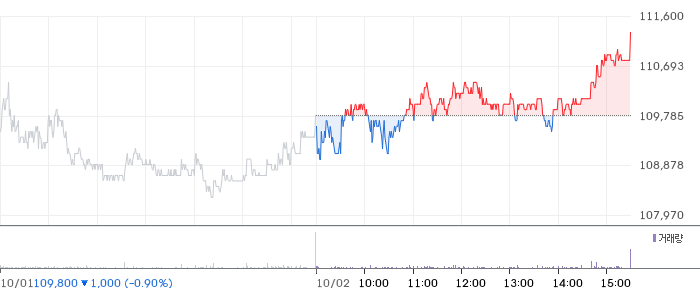
이와 같은 시장 환경 속에서, LG109,900원 ▲+0.09%에너지솔루션은 소듐이온전지 사업화를 서두르고 있습니다. 2분기 컨퍼런스콜에서 이미 고객사와 수백메가와트시 규모로 기술 검증을 진행 중이며, 올해 안에 오창에 샘플 라인을 구축하고, 내년에는 ESS와 자동차 고객사에 시제품을 공급할 예정입니다. 소듐이온전지는 원자재 비용이 낮고 저온 출력이 뛰어난 장점이 있으며, 특히 원료 확보의 관점에서도 기대를 받고 있습니다. 상반기 R&D 비용이 역대 최대인 7259억 원을 기록한 것도 이 차세대 배터리 개발에 대한 회사의 강한 의지를 보여줍니다. 경쟁사인 CATL이 중국 내 첫 납품과 연말 1GWh 출하를 목표로 하는 것과 비교하면, LG의 전략적 추진이 주목됩니다.
삼성SDI는 AI 데이터센터용 전력 공급에 집중하며, 전기차용 배터리 라인업을 확대하는 모습입니다. 지난달 싱가포르에서 열린 아시아 최대 데이터센터 전시회 ‘DCWA 2026’에 처음 참가해, 원통형 리튬인산철(LFP) 배터리와 일체형 ESS 제품들을 선보였으며, UL솔루션즈의 화재 안전 시험을 통과한 제품도 공개하였습니다. 2분기 영업이익이 2038억 원으로 7분기 만에 흑자 전환에 성공하면서 실적 안정화를 보여주고 있으며, 미국 시장을 겨냥한 각형 LFP 배터리의 10월 양산과 연내 공급 계획도 확정 지었습니다. UPS와 전력용 ESS용 소듐이온전지 양산 계획도 구체화되고 있어, 친환경 에너지 전력 시장에서 경쟁력을 확보하는 모습입니다.
이처럼 중국의 공급 조치와 글로벌 수급 변화는 한국 배터리 업체들의 전략적 대응을 더욱 중요하게 만들고 있습니다. LG는 차세대 배터리인 소듐이온전지 개발에 박차를 가하고 있으며, 삼성SDI는 데이터센터용 배터리와 안전성을 강화하는 제품 라인업 확대에 주력하고 있습니다. 에코프로는 원료 확보와 차세대 소재 연구를 통해 위기 속에서도 시장 경쟁력을 유지하려 하고 있습니다. 앞으로 이들 기업이 중국 시장의 변화와 글로벌 공급망 재편 속에서 어떤 성과를 거둘지 관심이 집중되고 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
