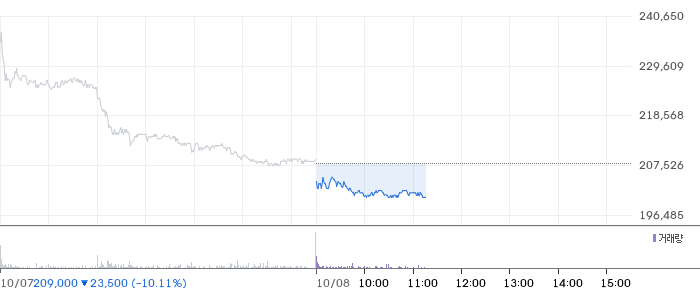
LG전자208,000원 ▼-10.54%가 3분기 기대치를 밑도는 영업이익을 발표했지만, DB증권은 오히려 목표주가를 상향하는 모습을 보이고 있습니다. 연결 실적 부진은 LG이노텍에서 주로 발생했으며, LG전자 본체의 영업이익은 기존 예상과 대체로 일치하기 때문에 주가 급락은 과도하다는 평가가 제기되고 있습니다.
8일 조현지 DB증권 연구원은 LG전자에 대한 투자의견을 ‘매수’로 유지하면서 목표주가를 26만5천원으로 상향했습니다. 전날 종가 20만8천원 대비 상승 여력은 27.4%로 분석됩니다. 3분기 잠정 연결 영업이익은 7천818억원으로 전년 동기 대비 13.5% 증가했지만, 시장 기대치에는 크게 못 미쳤습니다. DB증권의 기존 추정치 1조110억원과 비교하면 22.7%, 컨센서스 1조300억원 대비 24.1% 낮은 수준입니다.
하지만, LG이노텍을 제외한 LG전자 별도 기준 영업이익은 7천12억원으로 예상치인 7천200억원보다 2.6% 낮은 수준에 그쳤습니다. 조 연구원은 “연결 기준보다 별도 기준 실적이 더 양호하며, 실적 발표 후 주가 하락은 과도하다”고 평가했습니다. 특히, LG전자는 이노텍을 제외하면 전년 동기 대비 큰 폭의 이익 증가세를 유지하고 있으며, 별도 영업이익은 46.2% 증가한 것으로 추정됩니다.
사업 부문별로는 생활가전(HS)이 물류비 상승으로 일부 부정적 영향을 받았고, 전장(VS)은 수주 산업 특성상 매출 인식 시차가 발생했습니다. 냉난방공조(ES) 부문은 국내 건설 경기 부진으로 내수 에어컨 판매량이 기대에 미치지 못했고, 원화 강세도 일부 영향을 미쳤습니다. 그러나, 비용 절감과 마케팅 효율화, 프리미엄 제품 판매 확대로 부담을 일부 상쇄하고 있습니다.
DB증권은 올해와 내년 실적 전망치를 일부 낮추었지만, 목표주가는 2027년 예상 주당순자산가치(BPS)를 기준으로 산출하였으며, 2027년 예상 주가를 26만5천원으로 제시하고 있습니다. 성장 동력으로는 인공지능(AI) 데이터센터용 냉각 사업을 주목하며, 연내 칠러 수주액이 3조원을 돌파할 것으로 전망하고 있습니다. 조 연구원은 “펀더멘털은 견조하며, 수주 실적 기여 시점이 가까워지고 있다”고 분석했습니다.
이와 같이 LG전자는 분기별 실적은 부진했지만, 본업의 강점과 미래 성장 동력인 AI 데이터센터 냉각 사업에 힘입어 주가 회복 가능성을 보여주고 있습니다. 투자자들은 실적의 일시적 부침보다 회사의 장기 성장 전략과 수주 기대치를 함께 고려할 필요가 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.