
2026년 현재, 국내 증시의 핵심 이슈 중 하나는 삼성전자의 최대 실적 경신 기대입니다. 이번 영상에서는 삼성전자를 비롯한 반도체, 바이오테크, 2차전지 등 주요 산업의 전망과 함께, 시장의 흐름 속에서 투자자가 주목해야 할 핵심 포인트를 상세히 분석합니다. 특히, 글로벌 경기 회복과 기술 혁신이 반도체 및 첨단 산업에 미치는 영향을 중심으로, 삼성전자의 실적 향상 가능성과 그에 따른 시장 반응을 전망하는 내용이 담겨 있습니다. 투자자들은 이번 영상을 통해 삼성전자의 강점과 시장의 변화 흐름을 이해하고, 향후 투자 전략 수립에 참고할 수 있을 것으로 기대됩니다.
📌 주요 내용
이 영상은 삼성전자가 올해 최대 실적을 기록할 가능성에 대해 집중적으로 다루고 있습니다. 글로벌 반도체 수요가 지속적으로 증가하는 가운데, 삼성전자가 반도체 소부장(소재·부품·장비) 분야에서의 경쟁력을 강화하며 실적 호조를 이끌 것으로 전망됩니다. 또한, 바이오테크와 2차전지 산업의 성장세도 함께 조명되며, 이들 산업이 시장 전체에 미치는 영향과 삼성전자의 관련 사업 확장 전략이 분석됩니다. 영상에서는 글로벌 시장의 경기 회복과 함께, 첨단 기술 경쟁력 확보가 실적 향상에 핵심 역할을 할 것임을 강조하며, 삼성전자가 글로벌 공급망 재편과 기술 혁신을 통해 경쟁 우위를 유지하는 방안도 설명됩니다. 더불어, 투자자들이 주목해야 할 관전 포인트와 함께, 시장의 변동성에 대응하는 전략적 조언도 제공됩니다.
📊 시장 배경
현재 글로벌 경제는 반도체, 바이오테크, 2차전지 등 첨단 산업이 주도하는 성장 국면에 있습니다. 특히, 미국과 중국을 비롯한 주요 국가들이 첨단 기술 경쟁에 박차를 가하면서, 관련 산업의 수요가 급증하고 있습니다. 반도체 시장은 글로벌 공급망 재편과 함께 공급 부족 현상이 지속되며 가격 상승 압력을 받고 있으며, 삼성전자와 SK하이닉스 등 한국 기업들이 이 시장의 핵심 플레이어로 부상하고 있습니다. 또한, 바이오테크와 2차전지 산업은 친환경 정책과 기술 혁신에 힘입어 빠르게 성장하고 있으며, 글로벌 시장에서의 경쟁력 확보가 기업 실적에 직결되고 있습니다. 이러한 배경 속에서 삼성전자는 반도체, 디스플레이, 모바일 등 다양한 분야에서 강력한 경쟁력을 바탕으로 실적 최대치를 기록할 것으로 기대됩니다. 시장의 변동성 속에서도 첨단 산업의 성장세는 지속될 전망입니다.
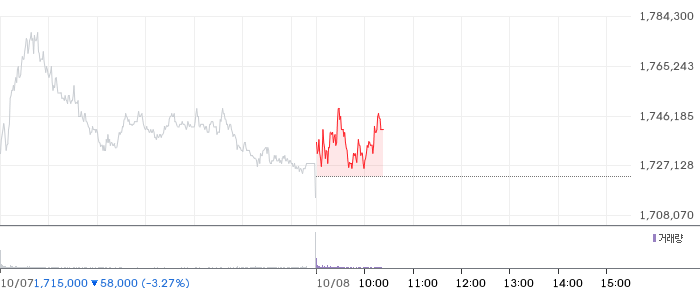
💡 투자 시사점
이번 영상은 삼성전자의 실적 전망이 긍정적임을 보여주며, 관련 산업에 대한 투자 기회도 함께 제시하고 있습니다. 글로벌 경기 회복과 기술 경쟁력 강화로 인해 삼성전자와 관련 기업들의 성장 가능성이 높아지고 있으므로, 투자자들은 장기적 관점에서 반도체와 첨단 산업에 대한 포트폴리오 재편을 고려할 만합니다. 특히, 시장의 변동성에 대비해 분산 투자와 리스크 관리 전략을 세우는 것이 중요하며, 삼성전자의 핵심 사업 부문과 글로벌 공급망 동향을 지속적으로 모니터링하는 것이 바람직합니다. 또한, 바이오테크와 2차전지 분야의 성장 잠재력도 주목할 필요가 있으며, 기술 혁신과 글로벌 수요 확대가 실적 향상의 핵심 동인임을 인지하는 것이 투자 전략 수립에 도움이 될 것입니다.
🎯 시청 포인트
이 영상은 삼성전자의 실적 전망과 관련 산업의 성장 동향을 종합적으로 분석하는 내용을 담고 있어, 투자자와 시장 참여자 모두에게 유익합니다. 글로벌 시장의 변화와 기술 경쟁력 확보 전략을 이해하고, 향후 시장 흐름을 예측하는 데 도움을 줄 수 있습니다. 또한, 삼성전자와 관련 산업의 핵심 포인트를 정리하여, 투자 결정 시 참고자료로 활용할 수 있습니다. 시장의 최신 동향과 기업 전략을 한눈에 파악하고 싶은 분들에게 특히 추천하는 영상입니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.