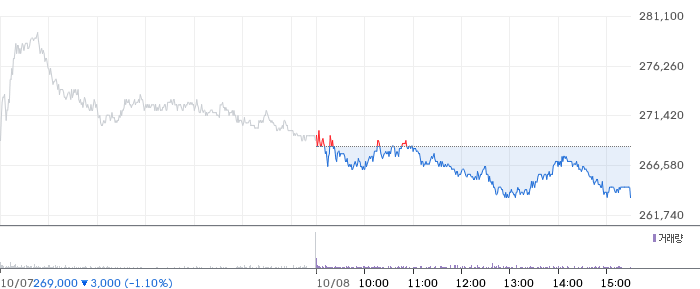
📊 삼성전자 (005930) 기술적 분석 — 4시간봉(4H) 기준
🟡 RSI — RSI(14)는 50.82로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.
🟡 MACD — MACD(2352.00)는 0선 위이나 히스토그램이 음수(-679.51)로 전환되어 상승 모멘텀이 약화되고 있습니다.
🟢 이동평균선 — 이동평균선 정배열 상태(20봉>272,675원 > 60봉>264,717원 > 120봉>264,635원). 현재가 기준 20봉선 대비 -1.0%, 60봉선 대비 +2.0%로 중장기 상승 추세입니다.
🟡 볼린저밴드 — 볼린저밴드 중심선(272,675원) 부근에서 거래 중이며, 밴드 폭 8.8%로 보통 수준입니다.
🔴 Williams %R — Williams %R은 -73.81로 약세 구간에 위치하며, 매도 압력이 우세합니다.
📋 종합: 기술적 분석 5개 요소 중 상승 1개, 하락 1개, 중립 3개로 혼조세입니다.
※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.
💰 삼성전자 (005930) 펀더멘탈 분석
삼성전자는 Technology 섹터의 Consumer Electronics 업종에 속합니다. 삼성전자의 주요 소유구조는 내부자 보유 9.7%, 기관 보유 46.6%입니다.
삼성전자의 현재 시가총액은 1546.34조 원입니다. 삼성전자의 PER은 11.87배로 합리적인 밸류에이션을 보이고 있습니다. Forward PER는 3.7배로, 현재 PER(11.87배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.
PEG 비율 0.13로, 성장성 대비 매우 저평가된 상태입니다. PBR 3.07배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 22,292원을 기록하고 있습니다.
배당수익률은 0.63%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. 삼성전자는 52주 범위(89,000원~380,000원)에서 상위 13% 구간으로 고점 영역에 있습니다. 52주 최고가 대비로는 29.2% 낮은 수준입니다. 당일 거래량 14.8M주는 평균(23.1M) 수준입니다.
증권가 36곳의 투자의견을 모으면 ‘강력 매수'(1.4/5.0)로 요약됩니다. 목표가 컨센서스는 478,628원(현재가 대비 +81.5%)입니다. 목표가 범위는 290,000원~725,000원입니다. 다음 실적발표일(2026-10-28)까지 약 20일 남았습니다.
삼성전자는 순이익률 30.8%로 높은 수익성, ROE 30.8%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 130.0%로 고성장세를 이어가고 있습니다. 부채비율 3.9%로 재무 건전성이 매우 양호합니다.
베타 1.54로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.
중장기적으로 꾸준한 매수관점 스탠스로 관심을 가져볼만 합니다. 관련 뉴스와 분기 실적 흐름을 꼼꼼하게 체크하면서 접근하는 것을 권장합니다.
📋 최근 3개월 내 5건의 증권사 리포트 발표 (한화투자증권, 교보증권, 미래에셋증권, SK증권)
네이버 리포트 보기 →
📄 최근 한화투자증권 리포트: “주인공은 HBM으로 바뀐다” 보기 →
※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.