
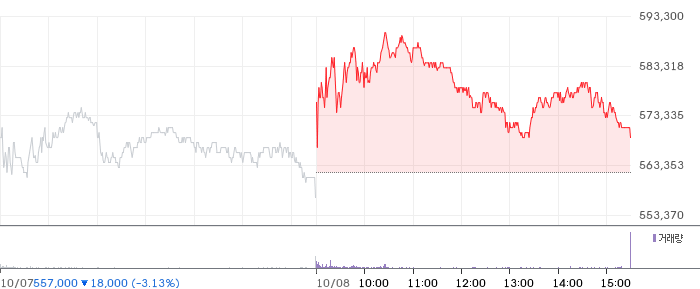
삼성SDI571,000원 ▲+1.60%가 일회성 이익과 본업 회복에 힘입어 2024년 3분기 예상 영업이익이 시장 전망치를 훨씬 뛰어넘는 2575억 원을 기록하며 흑자 전환을 기대하고 있습니다. 이는 최근 수년간의 지속적 성장세와 함께, 회사가 추진하는 배터리 사업의 회복세가 가시화되고 있음을 보여줍니다.
8일 DS투자증권은 보고서에서 삼성SDI의 3분기 예상 매출액이 4조 12억 원, 영업이익이 2575억 원이라고 발표하였으며, 이는 시장 전망치인 1318억 원보다 두 배 이상 높은 수치입니다. 특히, 이번 실적에는 미국 GM과의 합작법인(JV) 지분 인수 과정에서 발생한 정산 이익 약 1500억 원이 반영되어 있는데, 이로 인해 본업 영업이익은 1075억 원으로 흑자를 기록했다고 분석됩니다.
이와 같은 실적 호조는 에너지저장장치(ESS)와 소형전지 사업 부문에서 두드러지게 나타났습니다. 국내 이연 물량 공급 재개와 더불어 ESS 부문은 전 분기 대비 35% 이상의 매출 성장을 기록했으며, 고출력 제품 중심의 가동률 상승이 흑자 전환의 주요 배경으로 작용하였습니다. 또한, 자동차 부문에서는 미국 생산분의 유럽 수출 종료로 인한 매출 감소를 일부 상쇄하는 성과가 나타났으며, 4분기에도 ESS 사업을 중심으로 성장세가 지속될 전망입니다.
특히, 인디애나에 위치한 LFP(리튬철인산) 라인 양산이 10월부터 시작되면서 미국향 물량이 증가할 것으로 기대되고 있어, 향후 실적에 긍정적 영향을 미칠 것으로 보입니다. 이러한 사업 환경의 변화와 실적 개선 기대를 반영하여, DS투자증권은 삼성SDI의 2026년 연간 영업이익 전망치를 기존보다 42% 상향 조정하여 5303억 원으로 제시하였습니다.
이와 관련하여, DS투자증권은 삼성SDI의 실적 추정치 상향을 근거로 투자 의견을 ‘매수’로 유지하며, 목표주가를 94만 원으로 상향 조정하였습니다. 이는 현재 배터리 시장에서의 경쟁력 강화와 실적 개선 가능성에 대한 기대를 반영한 조치입니다. 삼성SDI의 주가 흐름은 최근 안정세를 유지하고 있으며, 글로벌 전기차 및 ESS 시장의 성장에 힘입어 지속적인 성장 가능성을 보여주고 있습니다.
이처럼 3분기 실적 발표와 향후 사업 전략의 구체화는 삼성SDI의 시장 내 위상 강화를 보여주는 신호입니다. 글로벌 에너지 전환이 가속화되는 가운데, 배터리 기업들이 어떤 새로운 성장 동력을 확보하느냐가 앞으로의 핵심 과제가 될 것으로 보입니다. 투자자 입장에서는 회사의 재무 건전성과 함께, 글로벌 시장에서의 경쟁력 확보 여부에 관심을 기울일 필요가 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
