한국금융지주 3Q 순익 25% 낮아질

한국금융지주 3Q 순익 25% 낮아질
공유하기

최근 하나증권은 한국금융지주165,600원 ▼-1.78%가 2024년 3분기 시장 기대치를 크게 밑돌 것으로 전망하며, 이에 따라 목표주가를 하향 조정하였습니다. 이는 증시 거래대금 감소와 유가증권 관련 평가손실이 실적 부진의 주요 원인으로 작용하기 때문입니다. 하나증권 연구원은 한국금융지주의 3분기 연결 지배주주순이익을 4천321억 원으로 예상하며, 이는 시장 컨센서스보다 약 25% 낮은 수치입니다.


3분기 연환산 자기자본이익률(ROE)은 12.7%로 전망되는데, 이는 전년 동기 대비 11.9%포인트, 전 분기 대비 17.4%포인트 낮아진 수치입니다. 증시 거래대금이 전 분기 대비 36% 급감하면서 브로커리지 수익이 감소했고, 특히 ETF를 포함한 국내 증시 거래가 크게 줄어든 것이 실적 부진의 핵심 원인으로 분석됩니다. 하나증권은 브로커리지와 자산관리(WM) 부문의 부진이 지속될 것으로 예상하며, 위탁매매 수수료수익은 2천42억 원으로 전년 대비 59.8% 증가했지만, 전 분기 대비 41.6% 하락할 것으로 내다봤습니다. 해외 주식 거래 규모도 전 분기보다 31% 줄어들었습니다.

자산관리 수수료손익은 832억 원으로 예상되며, 전년 대비 73.4% 증가했음에도 불구하고 전 분기보다 61.4% 감소할 것으로 보입니다. 기업금융(IB) 부문은 상대적으로 선방하며, IB와 수수료 수익은 1천508억 원으로 전년 대비 0.2% 감소했지만, 전 분기 대비 36.8% 늘어난 것으로 나타났습니다. 반면, 유가증권 평가손실 등으로 운용 부문은 부진할 것으로 예상되며, 운용과 기타손익은 1천961억 원에 그쳐 전년 대비 53.7%, 전 분기 대비 20.1% 각각 하락하였습니다. 또한, 한국금융지주의 저축은행, 자산운용, 캐피탈 등 증권 계열사 실적도 보수적으로 반영되고 있습니다.
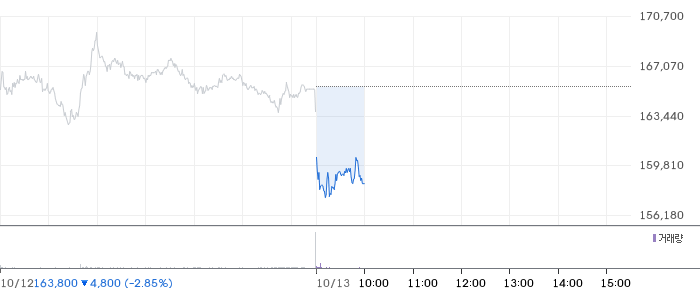
📊 한국금융지주 차트

한국금융지주 일봉 차트

📊 한국금융지주 (071050) 기술적 분석 — 4시간봉(4H) 기준

🟢 RSI — RSI(14)는 29.16로 과매도 구간입니다. 기술적 반등 가능성이 높아지고 있습니다.

🔴 MACD — MACD(-3873.99)가 시그널선(-3101.16) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(179,570원) 대비 -5.6%, 60봉선(185,467원) 대비 -8.6%로 중장기 하락 추세입니다.

🟢 볼린저밴드 — 볼린저밴드 하단(169,904원) 이탈. 밴드 폭 10.8%로 기술적 반등 가능성이 있는 구간입니다.

🟢 Williams %R — Williams %R은 -97.13로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 상승, 2개가 하락, 0개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 한국금융지주 펀더멘탈 정보

💰 한국금융지주 (071050) 펀더멘탈 분석

한국금융지주의 현재 시가총액은 9.23조 원입니다. 한국금융지주의 PER은 3.48배로 상당히 저평가된 수준입니다. PBR 0.71배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다.

주당순이익(EPS)은 47,636원을 기록하고 있습니다. 배당수익률 5.25%는 시장 평균을 크게 상회하는 고배당 종목으로, 인컴 투자자에게 매력적인 수준입니다. 최근 1년 주가 밴드(137,900원~304,000원)에서 한국금융지주는 중간 아래에 자리합니다. 지난 1년 고점보다 46.1% 아래에 있습니다.

최근 3개월간 5건의 증권사 리포트가 발간됐습니다. (유안타증권, 신한투자증권, 키움증권, 교보증권 등)

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (유안타증권, 신한투자증권, 키움증권, 교보증권)
 네이버 리포트 보기 →

📄 최근 유안타증권 리포트: “실적 방어능력 확인 필요”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기