
중국의 대표 배터리 소재 기업인 덕방납미(德方納米)는 LFP(리튬 인산철) 양극재 공급을 통해 글로벌 배터리 시장의 핵심 공급망 역할을 하고 있습니다. 특히, CATL과의 협력 관계가 매우 긴밀하며, 이로 인해 양사의 사업 전략과 성장 방향이 시장의 주목을 받고 있습니다.
이 회사는 2025년 기준 연간 매출이 약 87억 위안에 이르며, 이 중 인산염계 양극재 매출이 97.39%를 차지하는 높은 의존도를 보이고 있습니다. 2026년 상반기에는 매출이 약 104억 위안으로 늘었으며, 인산염계 양극재 매출은 전체의 98.18%로 집계되어, 아직도 주력 제품에 대한 집중도가 높음을 알 수 있습니다. 이러한 매출 구조는 덕방납미의 핵심 강점이자 동시에 과제이기도 합니다. 신사업인 LMFP(리튬 마그네슘 인산철) 양극재와 보충리튬 강화제의 성장 잠재력은 크지만, 아직 매출과 수익성에 본격적인 반영이 이루어지지 않은 상태입니다.
이와 관련, 덕방납미의 2025년 연례보고서에 따르면, 회사 매출의 약 39%인 34억 위안 이상이 CATL과의 거래에서 발생한 것으로 추정됩니다. 비록 회사는 고객명을 공개하지 않아 CATL과의 관계를 직접 확인하기는 어렵지만, 상위 고객이 대형 배터리 업체인 CATL일 가능성이 매우 높습니다. 이처럼 소수 고객에 집중된 매출 구조는 안정적인 수요 확보에 유리하지만, 특정 고객에 대한 의존도가 높아질 경우, 고객 정책 변화나 가격 협상력에 따른 리스크도 동시에 내포되어 있습니다.
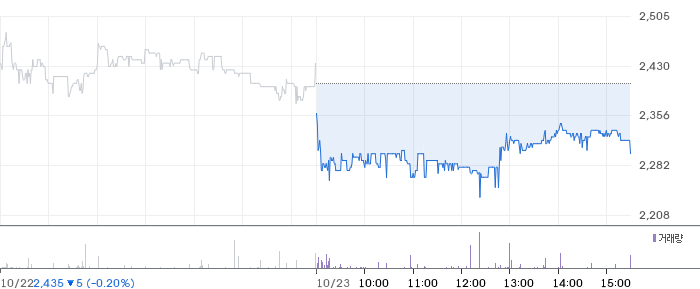
덕방납미의 성장 전략은 대형 고객과의 협력을 유지하면서, 신사업인 LMFP 양극재와 보충리튬 강화제의 시장 점유율을 확대하는 데 집중되어 있습니다. 특히, 이들 신제품이 매출과 수익성에 본격적으로 기여하기 위해서는 고객사의 채택 확대, 반복 공급, 생산 원가 절감이 핵심 과제입니다. 향후 시장에서 경쟁력을 유지하고 성장 동력을 확보하기 위해, 기존 인산염계 양극재와 신사업 간의 균형 잡기 전략이 중요하게 작용할 전망입니다.
이와 관련, 덕방납미는 인산염계 양극재 시장에서 높은 점유율을 유지하는 동시에, LMFP와 보충리튬 강화제의 기술력과 시장성을 검증받아 제품 포트폴리오를 다변화하는 노력을 지속하고 있습니다. 시장 전문가들은 이러한 제품군 확장이 회사의 경쟁력을 강화하는 중요한 열쇠가 될 것으로 보고 있으며, 특히 신사업의 매출 기여도와 수익성 향상이 앞으로 덕방납미의 성장세를 견인할 것으로 기대하고 있습니다.
이와 동시에, 덕방납미의 사업 모델은 CATL과의 협력으로 생산·판매 안정성을 확보하는 한편, 고객 다양화와 가격 경쟁력 확보를 통해 리스크를 분산하는 전략이 요구됩니다. 과연 회사가 얼마나 빠르게 신사업을 매출 구조에 성공적으로 정착시키고, 고객 집중도를 낮추면서도 성장을 지속할 수 있을지 시장의 이목이 집중되고 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
