삼일PwC 2026년 1~3분기 M&A 회계자문 1위 유지

삼일PwC 2026년 1~3분기 M&A 회계자문 1위 유지
공유하기

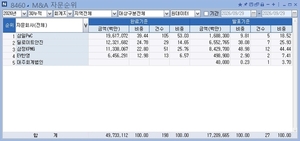
올해 1~3분기 국내 M&A 회계자문 부문에서 삼일PwC가 여전히 강력한 1위를 차지하고 있습니다. 연합인포맥스가 발표한 ‘2026년 1~3분기 자본시장 리그테이블’에 따르면, 삼일PwC는 완료 기준(Completed) 회계자문에서 19조6천179억 원의 실적을 기록하며, 상반기보다 4조 원 넘게 증가하는 성장세를 보이고 있습니다. 이는 전체 53% 이상을 차지하는 수치로, 딜 건수도 105건으로 경쟁사들보다 훨씬 많아 시장 내 영향력을 유지하고 있습니다.


특히 글로벌 사모펀드인 KKR의 청호나이스 인수, SK592,000원 ▲+1.02%의 SK티엔에스 지분 매각, 네이버 왈라팝 인수 등 대형 거래를 주도하며 인수자 측 자문 실적이 두드러집니다. 3분기에는 KKR의 딜에서 인수자 자문 역할을 수행했고, SK와 네이버 딜에서도 각각 매각자와 인수자 측 자문을 담당하였습니다. 이처럼 대형 딜 참여가 전체 실적 상승에 큰 영향을 미쳤으며, 딜로이트안진이 12조3천216억 원으로 2위 자리를 유지하는 가운데, 딜 규모에서는 삼일PwC가 압도적인 우위를 보이고 있습니다.

반면, 삼정KPMG는 11조3천380억 원으로 3위에 머무르고 있으며, 딜 건수는 딜로이트안진보다 적지만 거래 규모 면에서는 경쟁사들보다 낮은 평가를 받고 있습니다. 특히 2분기에는 DB손해보험이 미국 보험사 포테그라 지분 인수 딜에 참여하며 실적을 쌓았고, 1분기에는 CJ제일제당이 로얄 드 허스에 자회사 매각을 성공시켰습니다.
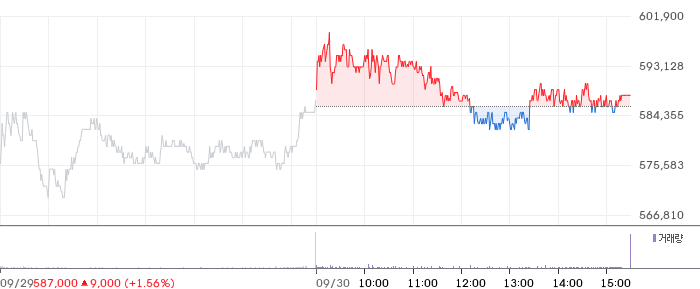
SK 일봉 차트

📊 SK (034730) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 57.23로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🟢 MACD — MACD(4536.50)가 시그널선(2477.88) 위에서 히스토그램 양수(+2058.62)를 유지하며 강한 상승 모멘텀입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(569,950원) 대비 +3.9%, 60봉선(565,625원) 대비 +4.7%입니다.

🔴 볼린저밴드 — 볼린저밴드 상단 근처(밴드 내 80.9% 위치)에서 거래 중이며, 밴드 폭 12.5% 수준입니다.

🟢 Williams %R — Williams %R은 -30.95로 강세 구간에 위치하며, 상승 추세가 유지되고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 2개가 상승, 1개가 하락, 2개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK 펀더멘탈 정보

💰 SK (034730) 펀더멘탈 분석

SK는 Industrials 섹터의 Conglomerates 업종에 속합니다. SK의 주요 소유구조는 내부자 보유 25.4%, 기관 보유 22.5%입니다.


SK의 현재 시가총액은 42.99조 원입니다. SK의 PER은 5.39배로 상당히 저평가된 수준입니다. Forward PER는 4.2배로, 현재 PER(5.39배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PBR 0.88배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다. 주당순이익(EPS)은 110,113원을 기록하고 있습니다. 배당수익률은 1.35%로 소폭의 배당을 제공하고 있습니다.

SK는 52주 범위(206,000원~920,000원)에서 상위 16% 구간으로 고점 영역에 있습니다. 지난 1년 고점보다 36.2% 아래에 있습니다. 당일 거래량 16K주는 평균(196K) 대비 절반 이하로, 관망세가 짙습니다. 증권가 11곳의 투자의견을 모으면 ‘매수'(1.5/5.0)로 요약됩니다.

증권가가 제시한 평균 목표가는 842,273원로 현재가와 +42.3% 차이가 납니다. 최저 465,000원에서 최고 950,000원까지 제시됐습니다. 다음 실적발표 예정일은 2026-11-13입니다. SK는 순이익률 5.7%로 소폭 흑자, ROE 29.4%로 우수한 자본 효율성을 보이고 있습니다.

매출 성장률 39.9%로 고성장세를 이어가고 있습니다. 부채비율은 65.5%로 적정 수준입니다. 베타 1.60로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

중장기적으로 꾸준한 매수관점 스탠스로 관심을 가져볼만 합니다. 관련 뉴스와 분기 실적 흐름을 꼼꼼하게 체크하면서 접근하는 것을 권장합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (SK증권, 유안타증권, 한화투자증권, 하나증권)
 네이버 리포트 보기 →

📄 최근 SK증권 리포트: “실적개선과 주주환원에 대한 재평가”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

이처럼 이번 3분기 누적 기준 회계자문 총 거래 규모는 49조7천331억 원에 달하며, 거래 건수는 198건입니다. 향후 시장에서는 대형 거래가 지속적으로 늘어나면서 삼일PwC의 선두 위치가 유지될 것으로 보이지만, 경쟁사들도 적극적인 딜 참여로 차별화를 시도하고 있어 향후 경쟁 구도 변화가 기대됩니다.

이러한 시장 흐름은 국내 기업들이 글로벌 인수합병 시장에서 활발히 움직이고 있음을 보여줍니다. 특히, 대형 딜 참여와 함께 회계자문 역량이 기업 인수합병의 핵심 경쟁력으로 자리 잡으며, 관련 업계의 전문성 강화가 중요한 과제로 부상하고 있습니다. 투자자들은 이러한 시장 변화 속에서 회계와 딜 역량이 뛰어난 기업들을 주목하는 전략이 필요할 것으로 판단됩니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기